Việc cập nhật Bộ Tiêu chuẩn GRI bản tiếng Việt giúp doanh nghiệp Việt Nam tiếp cận thuận lợi hơn với các thông lệ Báo cáo Phát triển Bền vững quốc tế. Đối với doanh nghiệp đại chúng và niêm yết, đây cũng là cơ hội để rà soát chất lượng công bố thông tin ESG, cập nhật các tiêu chuẩn mới và nâng cao năng lực quản trị phát triển bền vững.
Ngày 14/9/2026, Tổ chức Sáng kiến Báo cáo Toàn cầu (Global Reporting Initiative – GRI) chính thức thông báo phát hành các bản dịch tiếng Việt cập nhật của Bộ Tiêu chuẩn GRI.
Đây là bước tiếp nối kể từ khi GRI lần đầu cung cấp các tiêu chuẩn bằng tiếng Việt vào năm 2017. Bản dịch cập nhật bao gồm các Tiêu chuẩn Tổng thể (GRI Universal Standards), Tiêu chuẩn theo Ngành (GRI Sector Standards) và Tiêu chuẩn theo Chủ đề (GRI Topic Standards), trong đó có những tiêu chuẩn mới về đa dạng sinh học, biến đổi khí hậu và năng lượng.
Việc phát hành Bộ Tiêu chuẩn GRI bản tiếng Việt không chỉ giúp giảm rào cản ngôn ngữ, mà còn tạo điều kiện để doanh nghiệp Việt Nam tiếp cận đầy đủ hơn với các thông lệ báo cáo quốc tế, đặc biệt trong bối cảnh nhà đầu tư, tổ chức tài chính và đối tác thương mại ngày càng quan tâm đến thông tin ESG.
Vì sao doanh nghiệp cần quan tâm đến tiêu chuẩn GRI?
Trong bối cảnh nhà đầu tư, tổ chức tài chính và đối tác thương mại ngày càng quan tâm đến hiệu quả thực hành ESG, báo cáo phát triển bền vững không còn đơn thuần là công cụ truyền thông, mà trở thành một phương tiện quan trọng để doanh nghiệp thể hiện trách nhiệm giải trình và năng lực quản trị.
GRI là một trong những hệ thống tiêu chuẩn báo cáo phát triển bền vững được sử dụng rộng rãi trên thế giới, tập trung vào việc công bố những tác động đáng kể của tổ chức đối với nền kinh tế, môi trường và con người, bao gồm cả quyền con người.
Việc áp dụng tiêu chuẩn GRI mang lại ba giá trị chính:
- Nâng cao tính minh bạch: Chuẩn hóa nội dung và phương pháp công bố, giúp thông tin ESG có cấu trúc, nhất quán và dễ so sánh hơn.
- Đáp ứng kỳ vọng của các bên liên quan: Cung cấp thông tin phục vụ nhu cầu của nhà đầu tư, tổ chức tài chính, khách hàng và đối tác trong chuỗi giá trị.
- Nâng cao năng lực quản trị ESG: Hỗ trợ doanh nghiệp nhận diện các tác động trọng yếu, đánh giá hiệu quả chính sách và xác định những vấn đề cần ưu tiên quản lý.
Đặc biệt, việc có tiêu chuẩn GRI bản tiếng Việt giúp các bộ phận như phát triển bền vững, tài chính, nhân sự, quản trị rủi ro và công bố thông tin phối hợp thuận lợi hơn trong quá trình thu thập, quản lý dữ liệu và lập báo cáo.
Giá trị của GRI không chỉ nằm ở việc lập báo cáo, mà còn ở khả năng giúp doanh nghiệp hiểu và quản lý tốt hơn những tác động phát sinh từ hoạt động kinh doanh.
Bộ Tiêu chuẩn GRI bản tiếng Việt gồm những nội dung nào?
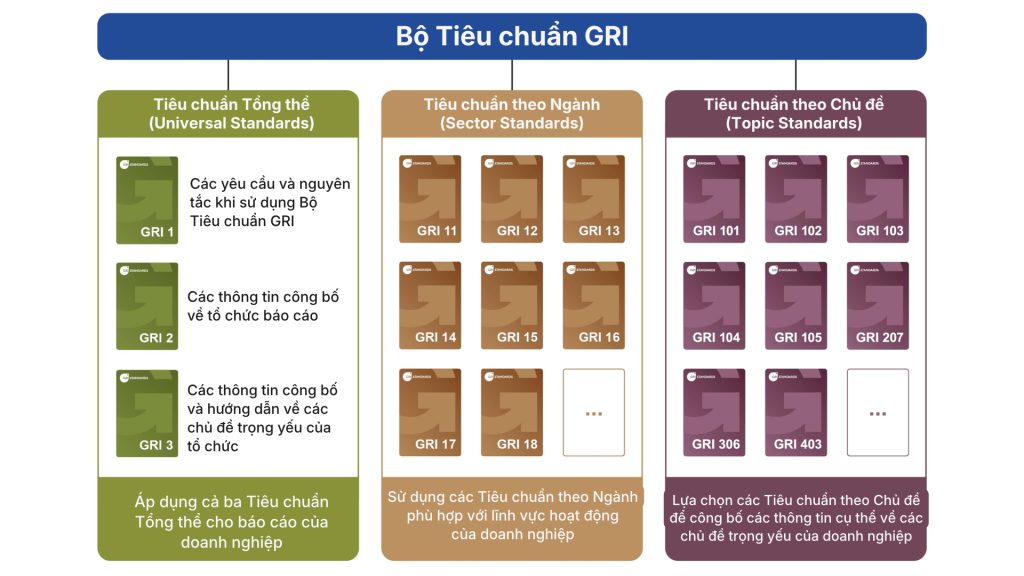
Bộ Tiêu chuẩn GRI bản gốc bằng tiếng Anh được xây dựng theo cấu trúc gồm ba nhóm tiêu chuẩn có mối liên hệ chặt chẽ:
| Nhóm tiêu chuẩn | Nội dung chính |
| Tiêu chuẩn Tổng thể (Universal Standards) | GRI 1, GRI 2 và GRI 3: Quy định nền tảng cơ sở áp dụng, các thông tin công bố chung và phương pháp xác định, quản lý các chủ đề trọng yếu. |
| Tiêu chuẩn theo Ngành (Sector Standards) | Hỗ trợ nhận diện các chủ đề có khả năng trọng yếu theo đặc thù ngành, như dầu khí, than, nông nghiệp và khai khoáng. |
| Tiêu chuẩn theo Chủ đề (Topic Standards) | Quy định nội dung công bố cụ thể về môi trường, lao động, quyền con người, chống tham nhũng và các chủ đề kinh tế, xã hội khác. |
Doanh nghiệp bắt đầu từ các Tiêu chuẩn Tổng thể, sử dụng Tiêu chuẩn theo Ngành phù hợp nếu có, sau đó áp dụng các Tiêu chuẩn theo Chủ đề tương ứng với những chủ đề trọng yếu đã xác định.
Những cập nhật đáng chú ý của GRI giai đoạn 2026 – 2027
Trong giai đoạn 2026–2027, doanh nghiệp cần lưu ý ba tiêu chuẩn môi trường quan trọng:
GRI 101: Đa dạng sinh học 2024 – Có hiệu lực từ ngày 1/1/2026
- Thay thế GRI 304: Đa dạng sinh học 2016.
- Mở rộng thông tin về các tác động đến đa dạng sinh học, khu vực chịu tác động và các hoạt động trong chuỗi giá trị.
- Tăng cường yêu cầu công bố về biện pháp quản lý, ngăn ngừa, giảm thiểu và khắc phục tác động đến đa dạng sinh học.
GRI 102: Biến đổi khí hậu 2025 – Có hiệu lực từ ngày 1/1/2027
- Cập nhật yêu cầu về phát thải khí nhà kính, kế hoạch chuyển đổi, thích ứng với biến đổi khí hậu và chuyển đổi công bằng.
- Thay thế các nội dung công bố GRI 305-1 đến GRI 305-5 và GRI 201-2.
- Nhấn mạnh tính minh bạch của các mục tiêu, hành động và kết quả thực hiện liên quan đến biến đổi khí hậu.
GRI 103: Năng lượng 2025 – Có hiệu lực từ ngày 1/1/2027
- Thay thế GRI 302: Năng lượng 2016.
- Cập nhật yêu cầu công bố về tiêu thụ năng lượng, nguồn năng lượng tái tạo và không tái tạo, cũng như các biện pháp giảm tiêu thụ năng lượng.
- Mở rộng việc xem xét các tác động liên quan đến năng lượng trong chuỗi giá trị.
Lưu ý: Các mốc hiệu lực được xác định theo thời điểm báo cáo hoặc tài liệu được công bố, không đơn thuần theo năm tài chính. Vì vậy, doanh nghiệp lập Báo cáo phát triển bền vững năm 2026 và công bố trong năm 2027 cần xem xét việc chuyển sang các tiêu chuẩn mới, phù hợp với chủ đề trọng yếu và hình thức áp dụng GRI đã lựa chọn.
Doanh nghiệp đại chúng và niêm yết tại Việt Nam cần lưu ý gì khi áp dụng GRI?
Tiêu chuẩn GRI có bắt buộc áp dụng tại Việt Nam không?
GRI hiện không phải là bộ tiêu chuẩn bắt buộc đối với tất cả doanh nghiệp đại chúng và niêm yết tại Việt Nam. Tuy nhiên, pháp luật chứng khoán đã có những yêu cầu cụ thể về công bố thông tin môi trường và xã hội. Theo Thông tư 96/2020/TT-BTC và các văn bản sửa đổi, bổ sung, công ty đại chúng phải công bố báo cáo thường niên theo mẫu tại Phụ lục IV, bao gồm các nhóm thông tin về:
- Phát thải khí nhà kính và các biện pháp giảm phát thải;
- Quản lý nguyên vật liệu, tiêu thụ năng lượng và nước;
- Tuân thủ pháp luật về bảo vệ môi trường;
- Chính sách lao động, sức khỏe, an toàn, phúc lợi và đào tạo;
- Trách nhiệm đối với cộng đồng địa phương;
- Hoạt động liên quan đến thị trường vốn xanh theo hướng dẫn của Ủy ban Chứng khoán Nhà nước.
Doanh nghiệp có thể lập riêng báo cáo phát triển bền vững để trình bày các thông tin này. Một số nội dung tại Phụ lục IV không bắt buộc đối với doanh nghiệp thuộc lĩnh vực dịch vụ tài chính, ngân hàng, chứng khoán và bảo hiểm.
Đã đáp ứng quy định pháp luật Việt Nam thì có cần áp dụng GRI?
Việc tuân thủ nghĩa vụ công bố thông tin theo pháp luật Việt Nam không đồng nghĩa với việc doanh nghiệp đã lập báo cáo phù hợp với tiêu chuẩn GRI. Trong khi quy định pháp luật xác định các nội dung cần công bố, GRI cung cấp hệ thống tiêu chuẩn giúp doanh nghiệp nhận diện, đánh giá và báo cáo toàn diện hơn về những tác động trọng yếu.
Vì vậy, doanh nghiệp có thể sử dụng GRI để nâng cao chất lượng công bố thông tin trên cơ sở các yêu cầu pháp luật đang thực hiện, thay vì xây dựng hai hệ thống báo cáo hoàn toàn tách biệt.
Doanh nghiệp cần chuẩn bị gì cho kỳ báo cáo 2026 – 2027?
Đối với các doanh nghiệp đã lập báo cáo thường niên hoặc báo cáo phát triển bền vững riêng, ba công việc cần ưu tiên gồm:
- Thứ nhất, rà soát nội dung công bố hiện tại. Đối chiếu các thông tin ESG đã báo cáo với yêu cầu pháp luật Việt Nam và các tiêu chuẩn GRI liên quan để xác định những nội dung còn thiếu.
- Thứ hai, cập nhật các tiêu chuẩn mới. Rà soát những công bố đang sử dụng GRI 304, GRI 302 và các nội dung liên quan tại GRI 305 để chuẩn bị chuyển đổi sang GRI 101, GRI 102 và GRI 103 theo thời điểm hiệu lực.
- Thứ ba, nâng cao chất lượng dữ liệu ESG. Xác định nguồn dữ liệu, phương pháp đo lường, đơn vị chịu trách nhiệm và cơ chế kiểm tra thông tin, đặc biệt đối với các chỉ tiêu định lượng về phát thải, năng lượng và tài nguyên nước.
Điều quan trọng không phải là công bố càng nhiều chỉ tiêu ESG càng tốt, mà là xác định đúng các vấn đề trọng yếu và bảo đảm thông tin được công bố đầy đủ, nhất quán, đáng tin cậy.
Doanh nghiệp nên bắt đầu áp dụng tiêu chuẩn GRI như thế nào?
Việc triển khai GRI cần phù hợp với hiện trạng, quy mô và mức độ trưởng thành về ESG của từng doanh nghiệp.
- Doanh nghiệp mới thực hiện công bố ESG theo quy định pháp luật: Nên rà soát thông tin hiện có, xác định các chủ đề trọng yếu và từng bước tham chiếu GRI để nâng cao chất lượng báo cáo.
- Doanh nghiệp đã lập báo cáo phát triển bền vững theo GRI: Ưu tiên cập nhật phiên bản tiêu chuẩn, rà soát bảng chỉ mục GRI, đánh giá khoảng trống dữ liệu và cải thiện quy trình báo cáo.
- Doanh nghiệp mới bắt đầu triển khai ESG: Tập trung nhận diện các tác động trọng yếu, xác định phạm vi báo cáo và xây dựng hệ thống thu thập dữ liệu phù hợp.
Về phương pháp, doanh nghiệp có thể triển khai theo năm bước:
Bước 1. Đánh giá hiện trạng và xác định phạm vi
Rà soát các yêu cầu công bố thông tin, chính sách và dữ liệu ESG hiện có; xác định phạm vi tổ chức, hoạt động kinh doanh và chuỗi giá trị cần xem xét.
Bước 2. Xác định các chủ đề trọng yếu
Nhận diện và đánh giá những tác động đáng kể nhất của doanh nghiệp đối với nền kinh tế, môi trường và con người, có xem xét thông tin từ các bên liên quan phù hợp.
Bước 3. Đối chiếu với Bộ Tiêu chuẩn GRI
Xác định các tiêu chuẩn liên quan, yêu cầu công bố tương ứng và khoảng trống giữa dữ liệu hiện có với thông tin cần báo cáo.
Bước 4. Chuẩn hóa dữ liệu và phân công trách nhiệm
Thiết lập danh mục chỉ tiêu ESG, phương pháp đo lường, nguồn dữ liệu, đơn vị phụ trách và quy trình kiểm soát chất lượng thông tin.
Bước 5. Công bố thông tin và cải tiến
Lựa chọn hình thức sử dụng GRI phù hợp, xây dựng báo cáo và từng bước sử dụng kết quả đánh giá để cải thiện hoạt động quản trị phát triển bền vững.
GRI hiện quy định hai hình thức sử dụng chính:
- In accordance with the GRI Standards: Báo cáo phù hợp với Bộ Tiêu chuẩn GRI, đáp ứng các yêu cầu áp dụng tương ứng.
- With reference to the GRI Standards: Tham chiếu một số tiêu chuẩn hoặc nội dung công bố GRI, đồng thời tuân thủ các yêu cầu về hình thức tham chiếu.
Doanh nghiệp cần lựa chọn hình thức phù hợp với năng lực và phạm vi báo cáo, tránh tuyên bố báo cáo phù hợp với GRI khi chưa đáp ứng các điều kiện tương ứng.
Doanh nghiệp có thể tải Bộ Tiêu chuẩn GRI bản tiếng Việt mới nhất ở đâu?
Doanh nghiệp có thể tải miễn phí tiêu chuẩn GRI bản tiếng Việt trực tiếp từ website chính thức của Global Reporting Initiative.
Truy cập Bộ Tiêu chuẩn GRI bản tiếng Việt tại đây
Trang tài liệu cung cấp các bản dịch tiếng Việt cập nhật của các nhóm Tiêu chuẩn Tổng thể, Tiêu chuẩn theo Ngành và Tiêu chuẩn theo Chủ đề. Khi sử dụng, doanh nghiệp cần lưu ý kiểm tra phiên bản, năm ban hành và thời điểm hiệu lực của từng tiêu chuẩn, đặc biệt đối với những tiêu chuẩn mới được cập nhật trong giai đoạn 2024 – 2025.
Bên cạnh bản tiếng Việt, doanh nghiệp cũng nên tham chiếu bản tiếng Anh chính thức khi cần làm rõ các thuật ngữ kỹ thuật hoặc yêu cầu công bố chuyên sâu.
Từ áp dụng tiêu chuẩn GRI đến nâng cao năng lực quản trị ESG
Việc tiếp cận tiêu chuẩn GRI bản tiếng Việt là bước khởi đầu thuận lợi, nhưng chất lượng báo cáo phát triển bền vững còn phụ thuộc vào năng lực quản trị và tổ chức thực hiện của doanh nghiệp. Từ góc độ Quản trị Công ty, CGS Việt Nam cho rằng việc áp dụng GRI cần gắn với trách nhiệm giám sát của Hội đồng Quản trị, sự phối hợp giữa các bộ phận và cơ chế kiểm soát chất lượng dữ liệu ESG.
Các nội dung công bố tại GRI 2 cũng đề cập đến vai trò của cơ quan quản trị cao nhất trong giám sát các tác động, phân công trách nhiệm quản lý và xem xét thông tin phát triển bền vững. Do đó, doanh nghiệp cần từng bước tích hợp các chủ đề ESG trọng yếu vào chiến lược, quản trị rủi ro và hoạt động giám sát, thay vì chỉ tập trung hoàn thiện báo cáo hằng năm.
Áp dụng GRI hiệu quả không chỉ giúp doanh nghiệp minh bạch thông tin, mà còn góp phần nâng cao trách nhiệm giải trình và tạo nền tảng cho sự phát triển bền vững trong dài hạn.
CGS Việt Nam đồng hành cùng doanh nghiệp trong áp dụng tiêu chuẩn GRI
Việc áp dụng Bộ Tiêu chuẩn GRI đòi hỏi doanh nghiệp có phương pháp triển khai phù hợp với đặc thù hoạt động và năng lực quản trị. CGS Việt Nam cung cấp dịch vụ tư vấn, đồng hành xây dựng và nâng cao chất lượng báo cáo phát triển bền vững theo GRI, bao gồm:
- Đánh giá hiện trạng và khoảng cách (Gap Analysis): Rà soát báo cáo, dữ liệu ESG và mức độ đáp ứng các yêu cầu GRI.
- Đánh giá trọng yếu: Xác định các tác động trọng yếu và nội dung ưu tiên công bố.
- Tư vấn báo cáo phát triển bền vững: Xây dựng, hoàn thiện báo cáo và cập nhật các yêu cầu GRI mới.
- Nâng cao năng lực quản trị ESG: Chuẩn hóa dữ liệu, quy trình và phân công trách nhiệm trong quản trị phát triển bền vững.
Quý Doanh nghiệp quan tâm đến việc áp dụng GRI hoặc nâng cao chất lượng báo cáo phát triển bền vững, vui lòng để lại thông tin bên dưới để đội ngũ chuyên gia CGS Việt Nam liên hệ và tư vấn giải pháp phù hợp.
Tài liệu tham khảo:
- Global Reporting Initiative – GRI expands sustainability reporting opportunities in Vietnam (14/9/2026)
- Global Reporting Initiative – Bộ Tiêu chuẩn GRI bản tiếng Việt
- Global Reporting Initiative – GRI Standards
- GRI – Topic Standard for Climate Change and Energy
- Thông tư 96/2020/TT-BTC của Bộ Tài chính và các văn bản sửa đổi, bổ sung, gồm Thông tư 68/2024/TT-BTC, Thông tư 18/2025/TT-BTC và Thông tư 08/2026/TT-BTC.
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/