Trong bối cảnh các yêu cầu về phát triển bền vững ngày càng gia tăng, doanh nghiệp không chỉ cần xác định mục tiêu ESG mà còn phải thiết lập hệ thống chính sách để đưa các cam kết vào thực tiễn.
Chính sách ESG đóng vai trò kết nối giữa chiến lược phát triển bền vững và hoạt động quản trị, vận hành, giúp doanh nghiệp xác lập nguyên tắc quản lý, phân định trách nhiệm, kiểm soát rủi ro và theo dõi kết quả thực hiện. Vậy chính sách ESG là gì, doanh nghiệp cần xây dựng những chính sách nào và làm thế nào để triển khai hiệu quả?
Chính sách ESG là gì?
Chính sách ESG (ESG Policy) là hệ thống các nguyên tắc, cam kết và quy định nội bộ nhằm định hướng việc quản lý các vấn đề về môi trường (E), xã hội (S) và quản trị (G) trong hoạt động kinh doanh.
Theo Tổ chức Tài chính Quốc tế (IFC), chính sách môi trường và xã hội giúp doanh nghiệp xác lập các chuẩn mực ứng xử, đồng thời truyền đạt những giá trị cốt lõi và kỳ vọng về hành vi đến người lao động, nhà cung cấp, đối tác và các bên liên quan.
Chính sách ESG cần được phân biệt với chiến lược ESG:
- Chiến lược ESG: Xác định các ưu tiên, mục tiêu và lộ trình phát triển bền vững của doanh nghiệp.
- Chính sách ESG: Thiết lập các nguyên tắc, cam kết, yêu cầu và trách nhiệm để triển khai những định hướng đó.
Ví dụ trong ngành xi măng: Heidelberg Materials (Một trong những tập đoàn vật liệu xây dựng lớn nhất thế giới) đã ban hành các chính sách ESG cụ thể, trong đó có Chính sách khí hậu (Climate Policy) và Chính sách nhiên liệu và nguyên liệu thay thế (Alternative Fuels and Raw Materials Policy).
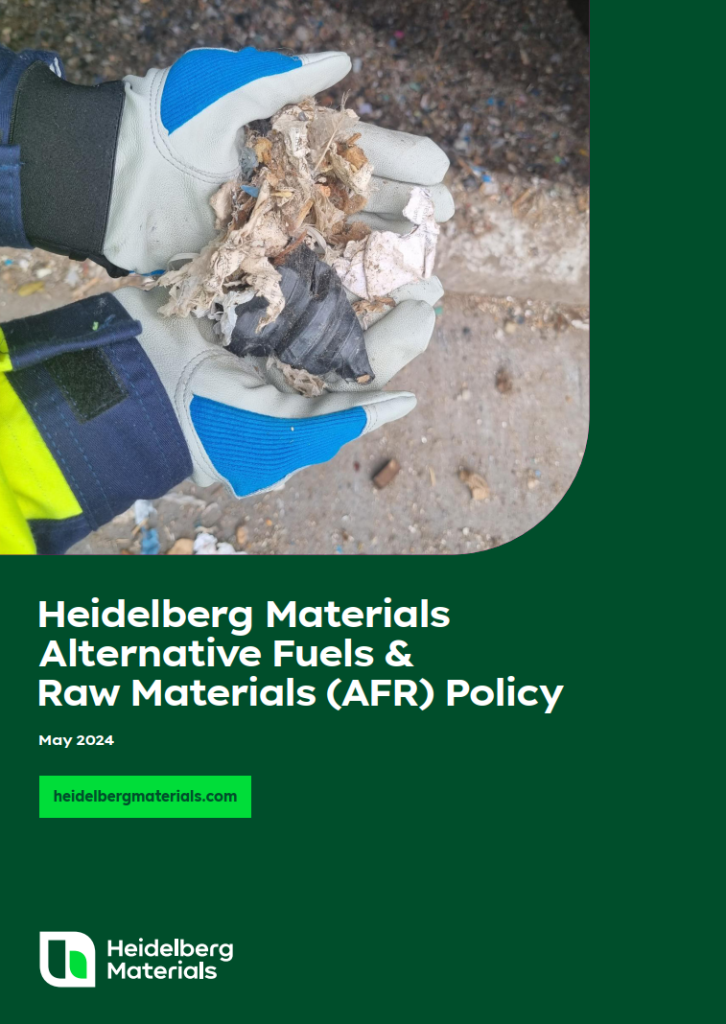
Các chính sách này định hướng giảm phát thải CO₂, hạn chế sử dụng nhiên liệu hóa thạch và nguyên liệu tự nhiên thông qua tận dụng chất thải, phụ phẩm công nghiệp. Doanh nghiệp phân công Giám đốc Phát triển bền vững và Công nghệ mới chịu trách nhiệm cấp cao, đồng thời thiết lập cơ chế kiểm toán, báo cáo để giám sát thực hiện.
Theo Báo cáo thường niên và phát triển bền vững 2025, Heidelberg Materials đạt tỷ lệ sử dụng nhiên liệu thay thế 34,1%, tỷ lệ clinker 68,2% và cường độ phát thải CO₂ ròng Phạm vi 1 ở mức 512 kg/tấn vật liệu kết dính. Trường hợp này minh họa cách doanh nghiệp gắn các chính sách ESG với trách nhiệm quản trị, hoạt động triển khai và kết quả đo lường cụ thể.
Vì sao doanh nghiệp cần xây dựng chính sách ESG?
Xây dựng hệ thống chính sách ESG mang lại những giá trị quan trọng trong quản trị và kinh doanh:
- Kiểm soát rủi ro: Chủ động phòng ngừa và giảm thiểu các rủi ro liên quan đến môi trường, lao động, chuỗi cung ứng, đạo đức kinh doanh và tuân thủ.
- Đáp ứng kỳ vọng của các bên liên quan: Củng cố niềm tin của nhà đầu tư, khách hàng, tổ chức tài chính và đối tác thông qua các cam kết có cơ sở thực hiện.
- Nâng cao trách nhiệm quản trị: Xác định rõ vai trò của Hội đồng Quản trị (HĐQT), Ban Điều hành và các bộ phận trong việc thực hiện và giám sát ESG.
- Tăng cường tính minh bạch: Tạo nền tảng để đo lường kết quả, lưu trữ bằng chứng và công bố thông tin phát triển bền vững đáng tin cậy.
Đáng chú ý, trong Bộ Nguyên tắc Quản trị Công ty Việt Nam 2026 (VNCG Code 2026), hướng dẫn 9.1.1 khuyến nghị HĐQT bảo đảm doanh nghiệp có chính sách hoặc xây dựng một chương trong chính sách Quản trị Công ty để giải quyết vấn đề quản trị và cam kết về các vấn đề biến đổi khí hậu, môi trường và xã hội.
Điều này cho thấy: Chính sách ESG không chỉ là công cụ quản lý ở cấp vận hành mà còn gắn trực tiếp với trách nhiệm giám sát của HĐQT.
Những nhóm chính sách ESG quan trọng trong doanh nghiệp
Không có một danh mục chính sách ESG thống nhất cho tất cả doanh nghiệp. Việc lựa chọn và xây dựng chính sách cần căn cứ vào quy mô, ngành nghề, các vấn đề ESG trọng yếu, yêu cầu pháp lý và kỳ vọng của các bên liên quan.
Chính sách ESG tổng thể
Chính sách ESG tổng thể (còn được gọi là chính sách phát triển bền vững) thể hiện cam kết và định hướng chung của doanh nghiệp đối với các vấn đề môi trường, xã hội và quản trị.
Chính sách này thường xác định các nguyên tắc phát triển bền vững, lĩnh vực ESG ưu tiên, cam kết tuân thủ, trách nhiệm của các cấp quản lý và cơ chế giám sát. Đây là cơ sở định hướng để doanh nghiệp xây dựng các chính sách chuyên đề, bảo đảm sự nhất quán giữa chiến lược, mục tiêu và hoạt động thực hiện.
Chính sách ESG tổng thể có thể được ban hành thành văn bản riêng hoặc tích hợp vào chính sách Quản trị Công ty và các văn bản quản lý có liên quan, tùy theo cơ cấu và nhu cầu của doanh nghiệp.
Nhóm chính sách môi trường (E)
Nhóm chính sách môi trường nhằm quản lý các tác động từ hoạt động kinh doanh đối với môi trường, nâng cao hiệu quả sử dụng tài nguyên và ứng phó với biến đổi khí hậu.
Các chính sách tiêu biểu gồm:
| Chính sách | Nội dung trọng tâm |
| Quản lý môi trường | Kiểm soát ô nhiễm, chất thải và tác động môi trường từ hoạt động sản xuất, kinh doanh |
| Biến đổi khí hậu và giảm phát thải | Quản lý phát thải khí nhà kính, thúc đẩy giảm phát thải và ứng phó với các rủi ro khí hậu |
| Sử dụng tài nguyên | Sử dụng hiệu quả năng lượng, nước, nguyên vật liệu; thúc đẩy tái sử dụng, tái chế và kinh tế tuần hoàn |
| Bảo vệ đa dạng sinh học | Phòng ngừa, hạn chế các tác động bất lợi đến hệ sinh thái, môi trường sống tự nhiên và đa dạng sinh học |
Tùy theo ngành nghề, các chính sách có thể được ưu tiên khác nhau. Chẳng hạn, doanh nghiệp sản xuất công nghiệp có thể tập trung vào năng lượng, phát thải và chất thải; trong khi doanh nghiệp nông nghiệp cần quan tâm nhiều hơn đến nước, đất và đa dạng sinh học.
Nhóm chính sách xã hội (S)
Nhóm chính sách xã hội tập trung vào việc bảo vệ quyền lợi người lao động, khách hàng, cộng đồng và quản lý các tác động xã hội từ hoạt động kinh doanh.
| Chính sách | Nội dung trọng tâm |
| Lao động và quyền con người | Bảo đảm điều kiện làm việc công bằng, tôn trọng quyền người lao động và phòng ngừa các hành vi vi phạm quyền con người |
| Sức khỏe và an toàn nghề nghiệp | Phòng ngừa tai nạn, kiểm soát nguy cơ mất an toàn và bảo vệ sức khỏe người lao động |
| Bình đẳng, đa dạng và hòa nhập | Thúc đẩy cơ hội công bằng, không phân biệt đối xử trong tuyển dụng và phát triển nhân sự |
| Trách nhiệm đối với khách hàng và cộng đồng | Bảo đảm an toàn sản phẩm, bảo vệ quyền lợi và thông tin khách hàng, quản lý các tác động đối với cộng đồng |
Theo OECD Guidelines for Multinational Enterprises on Responsible Business Conduct 2023, doanh nghiệp được khuyến nghị thực hiện thẩm định có trách nhiệm dựa trên rủi ro nhằm nhận diện, phòng ngừa, giảm thiểu các tác động bất lợi thực tế và tiềm ẩn từ hoạt động kinh doanh, đồng thời giải trình cách thức xử lý những tác động này.
Do đó, phạm vi chính sách xã hội không nên chỉ giới hạn ở nhân sự nội bộ mà còn cần xem xét các tác động liên quan đến nhà cung cấp, nhà thầu và cộng đồng.
Nhóm chính sách quản trị (G)
Nhóm chính sách quản trị tạo nền tảng cho hoạt động kinh doanh minh bạch, có trách nhiệm giải trình và kiểm soát rủi ro hiệu quả.
| Chính sách | Nội dung trọng tâm |
| Đạo đức kinh doanh và phòng chống tham nhũng | Thiết lập chuẩn mực hành vi, phòng ngừa tham nhũng, gian lận và các hành vi không phù hợp |
| Quản lý xung đột lợi ích | Quy định việc nhận diện, khai báo và xử lý các tình huống xung đột lợi ích |
| Quản trị rủi ro và kiểm soát nội bộ | Xác lập nguyên tắc nhận diện, đánh giá, quản lý và giám sát rủi ro, bao gồm rủi ro ESG |
| Báo cáo sai phạm và bảo vệ người báo cáo | Thiết lập kênh tiếp nhận phản ánh, quy trình xử lý và cơ chế bảo vệ người báo cáo cáo khỏi các hành vi trả đũa |
| Công bố thông tin | Quy định trách nhiệm, nguyên tắc minh bạch và kiểm soát chất lượng thông tin công bố |
Đối với doanh nghiệp đại chúng, VNCG Code 2026 cũng nhấn mạnh vai trò của HĐQT trong xây dựng, giám sát việc thực hiện các chuẩn mực đạo đức, chính sách công bố thông tin, quản trị rủi ro và kiểm soát nội bộ, bao gồm các vấn đề phát triển bền vững.
Ngoài các nhóm trên, doanh nghiệp có thể xây dựng chính sách mua sắm và quản lý nhà cung cấp có trách nhiệm nhằm tích hợp các yêu cầu về môi trường, lao động, đạo đức kinh doanh và quản trị rủi ro vào quá trình lựa chọn, đánh giá và giám sát nhà cung cấp.
Tại Việt Nam, Điều 7 Thông tư 13/2023/TT-BKHĐT xác định các nhóm tiêu chí môi trường, xã hội và quản trị để xây dựng bộ công cụ đánh giá mô hình kinh doanh áp dụng ESG trong khuôn khổ chương trình hỗ trợ doanh nghiệp khu vực tư nhân kinh doanh bền vững giai đoạn 2022–2025. Các nhóm tiêu chí này có thể được tham khảo khi rà soát những vấn đề ESG cần quản lý, nhưng không phải là danh mục chính sách bắt buộc áp dụng thống nhất cho mọi doanh nghiệp.
Điều quan trọng không phải là số lượng chính sách được ban hành, mà là mức độ phù hợp với các vấn đề ESG trọng yếu và khả năng triển khai, giám sát trong thực tế.
Quy trình xây dựng hệ thống chính sách ESG
Tham khảo hướng dẫn của IFC về hệ thống quản lý môi trường và xã hội (ESMS) và Sổ tay hướng dẫn khung triển khai ESG và lập báo cáo ESG (UK PACT/AED, 2024), doanh nghiệp có thể xây dựng và hoàn thiện hệ thống chính sách ESG theo sáu bước sau:
Bước 1. Đánh giá hiện trạng hệ thống chính sách ESG
Rà soát các chính sách, quy chế và quy trình hiện có liên quan đến môi trường, nhân sự, đạo đức kinh doanh, quản trị rủi ro và công bố thông tin. Mục tiêu là xác định những chính sách đã đáp ứng yêu cầu, nội dung còn thiếu hoặc cần điều chỉnh, đồng thời tránh xây dựng thêm các văn bản trùng lặp.
Bước 2. Xác định các vấn đề ESG trọng yếu
Đánh giá các tác động, rủi ro và cơ hội ESG liên quan đến hoạt động kinh doanh, kết hợp xem xét kỳ vọng của các bên liên quan. Kết quả đánh giá giúp xác định những chính sách ESG cần ưu tiên xây dựng hoặc hoàn thiện, bảo đảm nguồn lực được tập trung vào các vấn đề có ý nghĩa đối với doanh nghiệp.
Bước 3. Xây dựng và hoàn thiện nội dung chính sách
Trên cơ sở các vấn đề ưu tiên, doanh nghiệp xây dựng chính sách mới hoặc điều chỉnh các chính sách hiện hành. Một chính sách thông thường cần xác định rõ:
- Mục đích và phạm vi áp dụng.
- Nguyên tắc, cam kết và yêu cầu thực hiện.
- Trách nhiệm của các cấp quản lý và bộ phận liên quan.
- Cơ chế triển khai, giám sát và rà soát.
Nội dung chính sách cần thống nhất với chiến lược ESG, quy định pháp luật và hệ thống quản trị hiện có.
Bước 4. Thẩm định và phê duyệt
Dự thảo chính sách ESG cần được rà soát về tính phù hợp, nhất quán và khả thi trước khi trình HĐQT hoặc cấp có thẩm quyền phê duyệt theo quy định nội bộ. Sự tham gia của lãnh đạo cấp cao giúp bảo đảm các cam kết ESG được gắn với trách nhiệm quản trị và định hướng chiến lược của doanh nghiệp.
Bước 5. Truyền thông và triển khai
Sau khi ban hành, chính sách cần được phổ biến đến các phòng ban, người lao động và đối tượng liên quan. Quan trọng hơn, các cam kết phải được cụ thể hóa thành quy trình, kế hoạch hành động, trách nhiệm và nguồn lực thực hiện.
Ví dụ, chính sách quản lý chất thải cần đi kèm quy trình phân loại, thu gom, theo dõi và báo cáo. Chính sách báo cáo sai phạm cần có kênh tiếp nhận, đầu mối xử lý và quy định bảo mật thông tin.
Bước 6. Giám sát, đánh giá và cập nhật
Doanh nghiệp cần xây dựng chỉ số theo dõi, cơ chế báo cáo và hoạt động kiểm tra định kỳ nhằm đánh giá mức độ tuân thủ, hiệu quả thực hiện chính sách. Kết quả giám sát là căn cứ để cập nhật chính sách khi có thay đổi về pháp luật, chiến lược, hoạt động kinh doanh hoặc các rủi ro ESG mới phát sinh.
Những lưu ý để chính sách ESG được thực thi hiệu quả
Ban hành chính sách mới chỉ là bước khởi đầu. Để bảo đảm tính thực thi, doanh nghiệp cần chú trọng những yếu tố sau:
- Vai trò giám sát của HĐQT: HĐQT cần giám sát việc tích hợp ESG vào chiến lược, quản trị rủi ro và hệ thống kiểm soát nội bộ. Tùy quy mô, doanh nghiệp có thể thành lập ủy ban chuyên trách hoặc phân công một ủy ban, thành viên HĐQT phụ trách ESG.
- Trách nhiệm của Ban Điều hành: Ban Điều hành chịu trách nhiệm tổ chức triển khai, phân bổ ngân sách, nhân sự và xác định trách nhiệm cụ thể cho từng bộ phận. Các chính sách cần được đưa vào quy trình vận hành thay vì chỉ tồn tại dưới dạng văn bản.
- Gắn chính sách với KPI và kiểm soát nội bộ: Các cam kết cần được theo dõi bằng chỉ số phù hợp, chẳng hạn cường độ tiêu thụ năng lượng, tỷ lệ tai nạn lao động hoặc tỷ lệ nhân sự được đào tạo về đạo đức kinh doanh. Đồng thời, doanh nghiệp cần lưu trữ bằng chứng và thiết lập cơ chế kiểm tra, đánh giá kết quả thực hiện.
- Rà soát và cải tiến định kỳ: Chính sách cần được cập nhật khi có thay đổi về yêu cầu pháp lý, chiến lược hoặc những rủi ro ESG trọng yếu, bảo đảm phù hợp với thực tiễn hoạt động.
Theo VNCG Code 2026, hướng dẫn 9.2.7, HĐQT được khuyến nghị giám sát việc Ban Điều hành trong việc:
- Xây dựng hệ thống quản lý môi trường và xã hội, phân công trách nhiệm rõ ràng và thiết lập các biện pháp kiểm soát phù hợp.
- Phân bổ đầy đủ nguồn lực cần thiết.
- Bố trí ngân sách quản lý rủi ro, cơ hội ESG và giảm phát thải khí nhà kính, phù hợp với mục tiêu phát triển bền vững.
- Kịp thời khắc phục các thiếu sót liên quan đến khí hậu, môi trường và xã hội.
- Theo dõi, đánh giá tiến độ thực hiện các mục tiêu đã đề ra.
Những sai lầm thường gặp khi xây dựng chính sách ESG
Một số hạn chế có thể khiến hệ thống chính sách ESG không phát huy hiệu quả:
| Sai lầm | Hệ quả |
| Ban hành chính sách mang tính hình thức, thiếu quy trình triển khai | Cam kết khó chuyển hóa thành hành động thực tế |
| Sao chép chính sách từ doanh nghiệp khác | Nội dung không phù hợp với đặc thù ngành và rủi ro trọng yếu |
| Thiếu phân công trách nhiệm và nguồn lực | Khó triển khai thống nhất và xác định trách nhiệm giải trình |
| Không có KPI, cơ chế kiểm soát và bằng chứng thực hiện | Không đo lường được hiệu quả hoặc chứng minh kết quả |
| Không rà soát, cập nhật định kỳ | Chính sách không còn phù hợp với yêu cầu và thực tiễn hoạt động |
Để khắc phục, doanh nghiệp cần tiếp cận chính sách ESG như một cấu phần của hệ thống quản trị, có sự liên kết giữa cam kết, trách nhiệm, nguồn lực, quy trình và cơ chế giám sát.
CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng và triển khai chính sách ESG
Xây dựng hệ thống chính sách ESG không chỉ là quá trình soạn thảo văn bản mà còn đòi hỏi sự nhất quán giữa chiến lược, cơ cấu quản trị, quản lý rủi ro và hoạt động giám sát.
Với kinh nghiệm tư vấn nhiều năm cùng đội ngũ chuyên gia giàu kinh nghiệm, CGS Việt Nam đã đồng hành cùng nhiều doanh nghiệp lớn trong việc đánh giá, xây dựng và kiện toàn hệ thống chính sách ESG phù hợp với đặc điểm hoạt động và các thông lệ quản trị tốt.
Thông qua cách tiếp cận từ góc độ Quản trị Công ty, CGS hướng đến hỗ trợ doanh nghiệp xây dựng hệ thống chính sách ESG phù hợp, khả thi, có thể đo lường và giám sát, góp phần nâng cao năng lực quản trị và tạo giá trị bền vững.
Nếu doanh nghiệp quan tâm đến các giải pháp của CGS, vui lòng để lại thông tin dưới đây. Đội ngũ chuyên gia CGS Việt Nam sẽ liên hệ để trao đổi về nhu cầu, các vấn đề ưu tiên và hướng tiếp cận phù hợp với doanh nghiệp.
Kết luận
Chính sách ESG là nền tảng giúp doanh nghiệp cụ thể hóa các cam kết phát triển bền vững, tăng cường quản trị rủi ro và trách nhiệm giải trình.
Thay vì tập trung vào số lượng văn bản, doanh nghiệp cần ưu tiên những chính sách gắn với các vấn đề ESG trọng yếu, có trách nhiệm thực hiện rõ ràng và được giám sát bằng các chỉ tiêu cụ thể, bảo đảm ESG được tích hợp thực chất vào hoạt động quản trị và kinh doanh.
Tài liệu tham khảo
- OECD (2023). OECD Guidelines for Multinational Enterprises on Responsible Business Conduct.
- IFC (2015). Environmental and Social Management System Implementation Handbook – General.
- UK PACT/AED (2024). Sổ tay hướng dẫn khung triển khai ESG và lập báo cáo ESG.
- Heidelberg Materials (2026). Annual and Sustainability Report 2025 – Báo cáo thường niên và phát triển bền vững 2025.
- Heidelberg Materials (2024). Alternative Fuels & Raw Materials (AFR) Policy – Chính sách về nhiên liệu và nguyên liệu thay thế.
- Heidelberg Materials (2023). Climate Policy – Chính sách về khí hậu.
- Ủy ban Chứng khoán Nhà nước và IFC (2026). Bộ Nguyên tắc Quản trị Công ty Việt Nam 2026.
- Bộ Kế hoạch và Đầu tư (2023). Thông tư 13/2023/TT-BKHĐT.
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/