

Một doanh nghiệp có thể đang có lợi nhuận nhưng đồng thời vẫn đang làm suy giảm những nguồn vốn cần thiết cho khả năng tạo giá trị trong tương lai. Ở đây, “vốn” không chỉ là vốn tài chính theo nghĩa kế toán, mà còn bao gồm các nguồn lực và mối quan hệ mà doanh nghiệp phụ thuộc vào để tạo giá trị.
Lợi nhuận tăng có thể đến từ việc nâng cao năng suất, mở rộng thị trường hoặc sử dụng vốn hiệu quả hơn. Nhưng lợi nhuận ngắn hạn cũng có thể được cải thiện bằng những quyết định như cắt giảm đào tạo, trì hoãn các khoản đầu tư cần thiết, gây sức ép quá mức lên nhà cung cấp hoặc khai thác tài nguyên vượt quá khả năng phục hồi. Những quyết định này có thể cải thiện kết quả tài chính trong hiện tại nhưng đồng thời làm suy giảm những nguồn lực và mối quan hệ mà doanh nghiệp cần để duy trì khả năng tạo giá trị trong tương lai.
Đây là vấn đề mà Báo cáo tích hợp (Integrated Reporting) cố gắng làm rõ: doanh nghiệp không chỉ tạo giá trị bằng vốn tài chính. Khả năng tạo giá trị còn phụ thuộc vào nhiều nguồn lực và mối quan hệ khác mà doanh nghiệp sử dụng hoặc tác động đến. Khung Báo cáo tích hợp (Integrated Reporting Framework) gọi những nguồn lực và mối quan hệ này là “các nguồn vốn” (capitals).
Từ vốn tài chính đến sáu nguồn vốn của doanh nghiệp
Báo cáo tài chính phản ánh tình hình tài chính, kết quả hoạt động và dòng tiền của doanh nghiệp. Tuy nhiên, không phải mọi nguồn lực và mối quan hệ quyết định khả năng tạo giá trị đều được phản ánh đầy đủ thông qua các chỉ tiêu tài chính. Vì vậy, một câu hỏi quan trọng hơn là: Doanh nghiệp đang dựa vào những gì để tạo ra kết quả hiện tại và duy trì khả năng tạo giá trị trong tương lai?
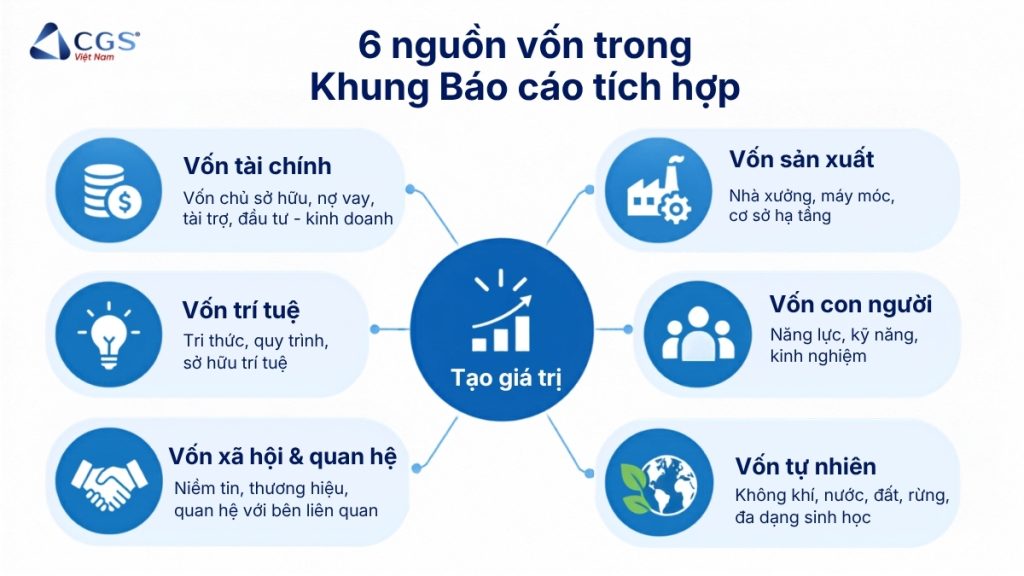
Theo Integrated Reporting (<IR>) Framework, các nguồn vốn (capitals) là những “stocks of value” – các nguồn lực và mối quan hệ tích lũy giá trị được doanh nghiệp sử dụng hoặc tác động đến. Chúng có thể gia tăng, suy giảm hoặc được chuyển đổi thông qua hoạt động và đầu ra của doanh nghiệp. <IR> Framework phân loại thành sáu nhóm: tài chính, sản xuất, trí tuệ, con người, xã hội & quan hệ, và tự nhiên.
Vốn tài chính (Financial capital)
Là nguồn tài chính doanh nghiệp có thể sử dụng để sản xuất hàng hóa, cung cấp dịch vụ và thực hiện các hoạt động kinh doanh. Nguồn vốn này có thể đến từ vốn chủ sở hữu, nợ vay, các khoản tài trợ hoặc được tạo ra từ chính hoạt động kinh doanh và đầu tư của doanh nghiệp.
Câu hỏi quản trị: Doanh nghiệp đang huy động và phân bổ nguồn vốn tài chính như thế nào để vừa đáp ứng nhu cầu hiện tại, vừa hỗ trợ chiến lược và khả năng tạo giá trị dài hạn?
Vốn sản xuất (Manufactured capital)
Là các tài sản vật chất do con người tạo ra mà doanh nghiệp sử dụng trong sản xuất hoặc cung cấp dịch vụ, chẳng hạn như:
- Nhà xưởng;
- Máy móc, thiết bị;
- Cơ sở hạ tầng như đường sá, cảng, cầu, hệ thống xử lý nước và chất thải.
Các tài sản này không nhất thiết phải do chính doanh nghiệp tạo ra. Doanh nghiệp có thể sử dụng cơ sở hạ tầng do tổ chức khác đầu tư, đồng thời cũng có thể tự tạo lập tài sản để phục vụ hoạt động hoặc để bán.
Câu hỏi quản trị: Năng lực sản xuất và cơ sở hạ tầng hiện tại có đủ để thực hiện chiến lược, duy trì hiệu quả hoạt động và đáp ứng nhu cầu phát triển trong tương lai hay không?
Vốn trí tuệ (Intellectual capital)
Là các tài sản vô hình dựa trên tri thức mà doanh nghiệp tích lũy và sử dụng để vận hành, đổi mới và tạo lợi thế cạnh tranh. Vốn trí tuệ bao gồm:
- Sở hữu trí tuệ như bằng sáng chế, bản quyền, phần mềm, quyền và giấy phép;
- Tri thức ngầm, hệ thống, quy trình, thủ tục và các phương thức làm việc đã được tích lũy trong tổ chức.
Câu hỏi quản trị: Doanh nghiệp đang sở hữu những tri thức, hệ thống và tài sản trí tuệ nào mang tính then chốt, và đang làm gì để bảo vệ, phát triển và chuyển hóa chúng thành giá trị?
Vốn con người (Human capital)
Là năng lực, kỹ năng, kinh nghiệm và động lực của con người trong tổ chức, bao gồm khả năng đổi mới, lãnh đạo, hợp tác và thực hiện chiến lược. Vốn con người còn thể hiện ở:
- Mức độ phù hợp với khuôn khổ quản trị, quản lý rủi ro và các giá trị đạo đức của tổ chức;
- Khả năng hiểu, phát triển và triển khai chiến lược;
- Sự gắn kết và động lực cải tiến quy trình, sản phẩm và dịch vụ;
- Khả năng lãnh đạo, quản lý và phối hợp trong tổ chức.
Câu hỏi quản trị: Doanh nghiệp có đang sở hữu và phát triển đúng những năng lực con người cần thiết để thực hiện chiến lược, và điều gì sẽ xảy ra nếu các nhân sự hoặc năng lực chủ chốt bị mất đi?
Vốn xã hội và quan hệ (Social and relationship capital)
Là các mối quan hệ, mạng lưới, chuẩn mực và mức độ tin cậy mà doanh nghiệp xây dựng với các bên liên quan và cộng đồng, qua đó hỗ trợ khả năng hợp tác và duy trì hoạt động lâu dài. Vốn này bao gồm:
- Các chuẩn mực, giá trị và hành vi chung;
- Quan hệ với khách hàng, nhà cung cấp, đối tác, cộng đồng và các bên liên quan khác;
- Niềm tin và sự sẵn sàng hợp tác mà doanh nghiệp đã xây dựng;
- Giá trị vô hình gắn với thương hiệu và danh tiếng;
- Mức độ chấp nhận của xã hội đối với hoạt động của doanh nghiệp – thường được gọi là “giấy phép xã hội để hoạt động” (social licence to operate).
Câu hỏi quản trị: Những mối quan hệ và mức độ tin cậy nào là điều kiện quan trọng để doanh nghiệp duy trì khách hàng, chuỗi cung ứng, thị trường và sự chấp nhận của các bên liên quan?
Vốn tự nhiên (Natural capital)
Là các nguồn lực và quá trình của môi trường tự nhiên, cả tái tạo và không tái tạo, mà doanh nghiệp phụ thuộc vào hoặc tác động đến trong quá trình hoạt động. Vốn tự nhiên bao gồm:
- Không khí, nước, đất, khoáng sản và rừng;
- Đa dạng sinh học và sức khỏe của hệ sinh thái.
Câu hỏi quản trị: Doanh nghiệp đang phụ thuộc vào những tài nguyên và hệ sinh thái nào, hoạt động của doanh nghiệp đang làm thay đổi các nguồn lực đó ra sao, và sự suy giảm của chúng có thể ảnh hưởng thế nào đến khả năng hoạt động trong tương lai?
Các nguồn vốn không tồn tại độc lập
Điểm quan trọng của cách tiếp cận sáu nguồn vốn không nằm ở việc phân loại tài sản của doanh nghiệp thành sáu “ngăn kéo”. Trong thực tế, các nguồn vốn liên tục tương tác và chuyển đổi trong quá trình doanh nghiệp vận hành. Một quyết định kinh doanh có thể đồng thời làm tăng nguồn vốn này và giảm nguồn vốn khác.
Ví dụ, đầu tư vào máy móc làm giảm vốn tài chính trong hiện tại nhưng có thể làm tăng vốn sản xuất và năng suất trong tương lai. Đầu tư vào đào tạo làm phát sinh chi phí nhưng đồng thời củng cố vốn con người. Đầu tư vào nghiên cứu và phát triển có thể chưa tạo ra doanh thu ngay nhưng góp phần hình thành vốn trí tuệ.
Chiều ngược lại cũng đúng.
Cắt giảm đào tạo có thể giúp giảm chi phí ngắn hạn nhưng làm suy yếu năng lực nhân sự. Khai thác tài nguyên quá mức có thể hỗ trợ sản lượng hiện tại nhưng làm suy giảm vốn tự nhiên. Gây sức ép quá lớn lên nhà cung cấp có thể tạo lợi ích về giá trong ngắn hạn nhưng làm suy yếu quan hệ và khả năng chống chịu của chuỗi cung ứng.
Do đó: Lợi nhuận tăng chưa chắc đồng nghĩa với khả năng tạo giá trị dài hạn tăng.
Điều doanh nghiệp cần nhìn thấy không chỉ là kết quả tài chính tăng hay giảm, mà còn là: “Kết quả đó được tạo ra bằng cách nào, và để có kết quả đó, những nguồn vốn phía sau đã thay đổi như thế nào?”
Đây chính là điểm làm cho sáu nguồn vốn trở thành một lăng kính hữu ích đối với quản trị doanh nghiệp, thay vì chỉ là một khái niệm phục vụ lập báo cáo.
Sáu nguồn vốn và quá trình tạo giá trị
Có thể khái quát logic của quá trình tạo giá trị như sau:
Các nguồn vốn đầu vào → Hoạt động kinh doanh → Đầu ra → Kết quả/tác động đối với các nguồn vốn → Khả năng tạo ra, bảo toàn hoặc làm suy giảm giá trị theo thời gian
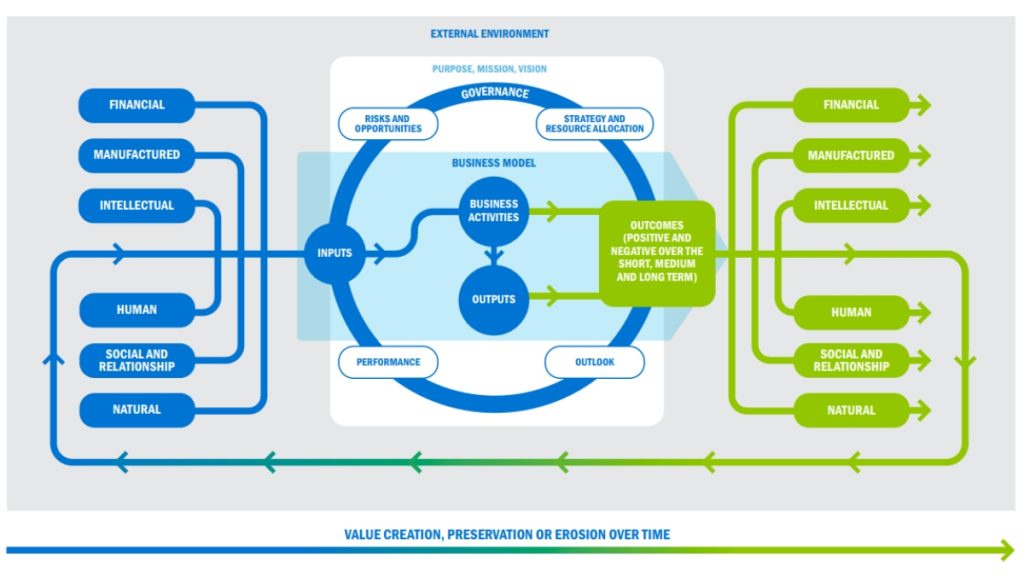
Doanh nghiệp sử dụng các nguồn vốn làm đầu vào (inputs) và chuyển đổi chúng thông qua hoạt động kinh doanh (business activities) để tạo ra sản phẩm, dịch vụ và các đầu ra khác (outputs). Hoạt động và đầu ra của doanh nghiệp sau đó tạo ra những kết quả hoặc tác động (outcomes) đối với chính các nguồn vốn.
Ví dụ, một dự án mở rộng nhà máy có thể làm tăng năng lực sản xuất nhưng đồng thời làm tăng nhu cầu về vốn tài chính, nhân lực, năng lượng và nước. Nếu được quản lý tốt, dự án có thể tạo thêm việc làm, nâng cao năng lực công nghệ và củng cố quan hệ với cộng đồng. Nhưng nếu các tác động môi trường hoặc xã hội không được quản lý phù hợp, dự án cũng có thể làm suy giảm vốn tự nhiên hoặc vốn xã hội và quan hệ.
Do đó, tạo giá trị không phải là một quá trình một chiều từ “đầu tư” đến “lợi nhuận”. Đó là quá trình doanh nghiệp liên tục sử dụng, tác động và chuyển đổi nhiều nguồn vốn khác nhau.
Sáu nguồn vốn là một lăng kính, không chỉ là một danh sách
Sáu nguồn vốn giúp doanh nghiệp mở rộng góc nhìn về những nguồn lực và mối quan hệ có ảnh hưởng đến khả năng tạo giá trị. Tuy nhiên, mức độ phụ thuộc và tác động đối với từng nguồn vốn sẽ khác nhau tùy theo ngành nghề, mô hình kinh doanh, chiến lược và bối cảnh hoạt động.
Một doanh nghiệp khai khoáng có thể phụ thuộc đáng kể vào vốn tự nhiên và quan hệ với cộng đồng. Một doanh nghiệp dịch vụ chuyên môn có thể phụ thuộc nhiều hơn vào vốn con người và vốn trí tuệ. Trong khi đó, một doanh nghiệp sản xuất có thể cần quản lý đồng thời vốn tài chính, sản xuất, con người, tự nhiên và quan hệ trong chuỗi cung ứng.
Vì vậy, khi áp dụng cách tiếp cận sáu nguồn vốn, ba câu hỏi quan trọng là:
- Doanh nghiệp phụ thuộc vào những nguồn vốn nào để vận hành mô hình kinh doanh và thực hiện chiến lược?
- Hoạt động của doanh nghiệp đang làm gia tăng, suy giảm hoặc chuyển đổi những nguồn vốn nào?
- Những thay đổi đó có thể ảnh hưởng đáng kể đến khả năng tạo giá trị trong ngắn, trung và dài hạn hay không?
Các nhóm vốn trong <IR> Framework vì vậy có thể được sử dụng như một hướng dẫn về tính đầy đủ, giúp doanh nghiệp tránh bỏ sót những nguồn lực và mối quan hệ quan trọng trong quá trình xem xét khả năng tạo giá trị.
Quan trọng hơn, doanh nghiệp cần nhìn thấy mối liên hệ và những đánh đổi giữa các nguồn vốn, thay vì xem chúng như những nội dung độc lập.
Integrated Thinking: Cách doanh nghiệp suy nghĩ và ra quyết định
Để sáu nguồn vốn thực sự có ý nghĩa, chúng cần đi vào cách doanh nghiệp suy nghĩ trước khi đi vào báo cáo. Đây là vai trò của Integrated Thinking – Tư duy tích hợp. Integrated Reporting Framework định nghĩa Integrated Thinking là việc doanh nghiệp chủ động xem xét mối quan hệ giữa các đơn vị, chức năng trong tổ chức và các nguồn vốn mà doanh nghiệp sử dụng hoặc tác động đến.
Theo cách tiếp cận này, khi đưa ra một quyết định, doanh nghiệp không chỉ xem xét tác động lên doanh thu, chi phí hay lợi nhuận, mà còn nhìn rộng hơn đến:
- Sự phụ thuộc và những đánh đổi giữa các nguồn vốn;
- Mối quan hệ với các bên liên quan;
- Sự phù hợp của mô hình kinh doanh và chiến lược với môi trường bên ngoài;
- Các rủi ro và cơ hội;
- Mối liên hệ giữa hoạt động, hiệu quả và tác động đối với các nguồn vốn;
- Khả năng tạo, bảo toàn hoặc làm suy giảm giá trị trong ngắn, trung và dài hạn.
Ví dụ, quyết định cắt giảm ngân sách đào tạo không chỉ được xem xét dưới góc độ tiết kiệm chi phí. Doanh nghiệp còn cần cân nhắc ảnh hưởng đến năng lực nhân sự, khả năng đổi mới, năng suất, kế nhiệm và cuối cùng là khả năng thực hiện chiến lược.
Tương tự, một dự án đầu tư mới không chỉ được đánh giá thông qua NPV, IRR hoặc thời gian hoàn vốn. Quyết định còn có thể cần xem xét năng lực vận hành, nhân lực, công nghệ, nguồn nguyên liệu, tác động môi trường, quan hệ với cộng đồng và những rủi ro có thể ảnh hưởng đến khả năng tạo giá trị trong tương lai.
Integrated Thinking vì vậy không phải là một hoạt động báo cáo.
Đó là một cách tư duy và ra quyết định, trong đó doanh nghiệp nhìn các yếu tố tài chính và phi tài chính như những thành phần có quan hệ với nhau trong cùng một hệ thống tạo giá trị.
Từ Integrated Thinking đến hành động
Integrated Thinking chỉ thực sự có ý nghĩa khi được chuyển hóa thành cách doanh nghiệp ra quyết định và quản trị. Thay vì để chiến lược, quản trị rủi ro, ESG, tài chính, nhân sự và vận hành tồn tại như những “ốc đảo” (silo) thông tin, doanh nghiệp cần nhìn thấy mối quan hệ giữa các yếu tố này trong cùng một hệ thống tạo giá trị:
Mô hình kinh doanh ↔ Vấn đề trọng yếu ↔ Các nguồn vốn ↔ Rủi ro & cơ hội ↔ Chiến lược & phân bổ nguồn lực ↔ Hiệu quả hoạt động/KPI ↔ Quản trị
Khi đó, sáu nguồn vốn không còn chỉ là một khái niệm dùng để mô tả doanh nghiệp, mà trở thành một lăng kính giúp HĐQT và Ban Điều hành xem xét doanh nghiệp đang phụ thuộc vào những nguồn lực nào, những đánh đổi nào đang diễn ra và các quyết định hiện tại đang củng cố hay làm suy giảm khả năng tạo giá trị trong tương lai.
Từ Integrated Thinking đến Integrated Reporting
Khi những mối liên hệ này đã được đưa vào quá trình quản trị và ra quyết định, Integrated Reporting trở thành bước thể hiện cách doanh nghiệp tạo giá trị ra bên ngoài. Một báo cáo tích hợp tốt không chỉ tập hợp thông tin tài chính và phi tài chính, mà cần giúp người đọc thấy được mối liên hệ giữa mô hình kinh doanh, các nguồn vốn, rủi ro và cơ hội, chiến lược, hiệu quả hoạt động, quản trị và triển vọng.
Có thể khái quát logic này như sau:
Integrated Thinking → Quyết định và hành động tích hợp → Integrated Reporting
Đây cũng là cách CGS Việt Nam tiếp cận vấn đề: không bắt đầu từ câu hỏi “báo cáo cần bổ sung thêm nội dung gì?”, mà từ câu hỏi “Doanh nghiệp đang tạo giá trị như thế nào, phụ thuộc vào những nguồn vốn nào và hệ thống quản trị hiện tại đã phản ánh được những mối liên hệ đó hay chưa?”
Theo cách tiếp cận đó, giá trị của sáu nguồn vốn không nằm ở việc doanh nghiệp có thêm một cấu trúc báo cáo, mà ở việc giúp doanh nghiệp hiểu rõ hơn mình đang tạo giá trị bằng những nguồn lực nào, các quyết định hiện tại đang làm thay đổi những nguồn lực đó ra sao và điều này ảnh hưởng thế nào đến khả năng tạo giá trị trong tương lai.
Nguồn tham khảo chính:
- IFRS Foundation – Integrated Reporting Framework
- ACCA – Integrated reporting and performance management
- IFRS – Transition to integrated thinking
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/