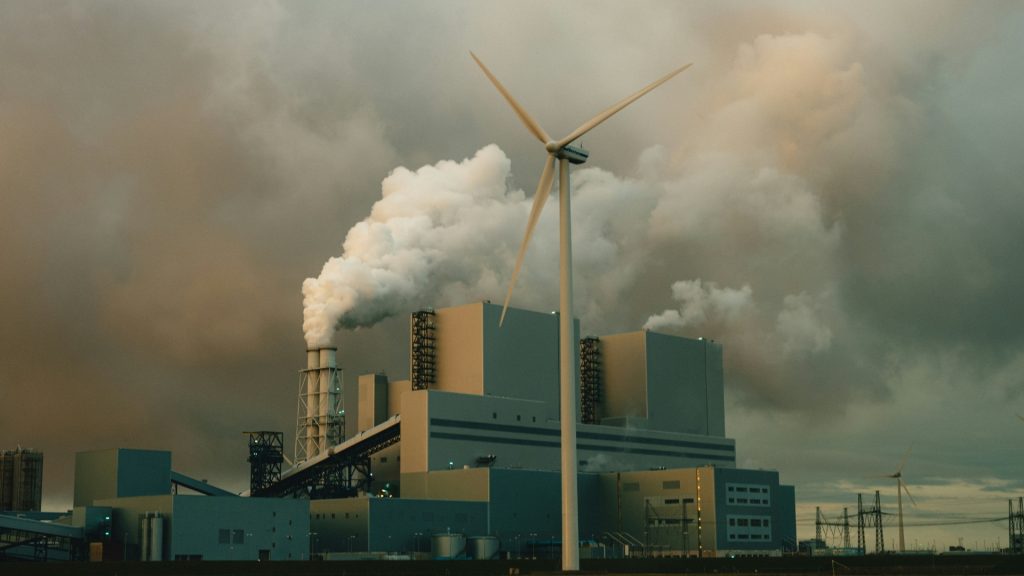
Phát thải khí nhà kính của doanh nghiệp không chỉ đến từ nhiên liệu sử dụng tại nhà máy, mà còn phát sinh từ điện năng tiêu thụ, nguyên vật liệu đầu vào, hoạt động vận chuyển và quá trình sử dụng sản phẩm.
Để quản lý và giảm phát thải hiệu quả, doanh nghiệp cần xác định lượng khí nhà kính phát sinh từ đâu, quy mô bao nhiêu và những nguồn nào đóng góp lớn nhất. Đây chính là vai trò của việc đo lường dấu chân carbon (carbon footprint).
Vậy dấu chân carbon là gì, được đo lường như thế nào và doanh nghiệp có thể sử dụng kết quả này ra sao? Mời Quý Anh/Chị cùng CGS Việt Nam tìm hiểu thêm trong bài viết này.
Dấu chân carbon (carbon footprint) là gì?
Dấu chân carbon (carbon footprint) là chỉ số phản ánh lượng khí nhà kính gắn với một tổ chức, sản phẩm hoặc dịch vụ trong phạm vi xác định, được quy đổi sang đơn vị carbon dioxide tương đương (CO₂e). Tùy theo đối tượng và tiêu chuẩn áp dụng, việc định lượng có thể bao gồm cả phát thải và lượng khí nhà kính được loại bỏ, theo các quy tắc hạch toán tương ứng.
Khác với cách hiểu chỉ giới hạn ở khí CO₂, dấu chân carbon có thể bao gồm nhiều loại khí nhà kính, chẳng hạn:
- Carbon dioxide (CO₂): Phát sinh chủ yếu từ hoạt động đốt nhiên liệu và một số quá trình công nghiệp.
- Methane (CH₄): Phát sinh từ các hoạt động như chăn nuôi, quản lý chất thải và khai thác nhiên liệu hóa thạch.
- Nitrous oxide (N₂O): Có thể phát sinh từ hoạt động nông nghiệp, sử dụng phân bón và một số quá trình công nghiệp.
- Các khí nhà kính chứa fluor: Được sử dụng hoặc phát sinh trong một số thiết bị làm lạnh và hoạt động công nghiệp.
CO₂ tương đương (CO₂e) là gì?
Mỗi loại khí nhà kính có khả năng gây nóng lên toàn cầu khác nhau. Để tổng hợp tác động của chúng, lượng phát thải được quy đổi sang CO₂ tương đương (CO₂e) thông qua chỉ số GWP (Global Warming Potential – tiềm năng nóng lên toàn cầu). GWP cho biết một loại khí có tác động làm nóng Trái Đất mạnh đến mức nào so với CO₂ trong cùng khoảng thời gian.
Công thức quy đổi cơ bản:
Lượng phát thải CO₂e = Lượng phát thải khí nhà kính × Hệ số GWP tương ứng
Ví dụ, lượng methane (CH₄) phát thải được nhân với hệ số GWP phù hợp để quy đổi thành CO₂e. Cách quy đổi này giúp doanh nghiệp tổng hợp các nguồn phát thải khác nhau và theo dõi sự thay đổi qua từng kỳ báo cáo.
Vì sao doanh nghiệp cần đo lường dấu chân carbon?
Đo lường dấu chân carbon giúp doanh nghiệp nhận diện các nguồn phát thải trọng yếu, từ đó lựa chọn giải pháp giảm phát thải và sử dụng nguồn lực hiệu quả hơn. Dữ liệu này còn hỗ trợ doanh nghiệp đáp ứng yêu cầu của khách hàng, đối tác, nhà đầu tư và phục vụ công bố thông tin phát triển bền vững. Đồng thời, hoạt động đo lường giúp doanh nghiệp chuẩn bị năng lực dữ liệu để thực hiện các nghĩa vụ kiểm kê khí nhà kính khi thuộc đối tượng áp dụng.
Phân biệt dấu chân carbon của tổ chức và dấu chân carbon của sản phẩm
Dấu chân carbon có thể được xác định ở cấp tổ chức hoặc sản phẩm. Trong khi dấu chân carbon của tổ chức phản ánh phát thải từ hoạt động và chuỗi giá trị của doanh nghiệp, dấu chân carbon sản phẩm tập trung vào phát thải trong các giai đoạn vòng đời sản phẩm.
Dấu chân carbon của tổ chức (Organizational Carbon Footprint)
Dấu chân carbon của tổ chức phản ánh lượng phát thải khí nhà kính gắn với các hoạt động của một doanh nghiệp hoặc tổ chức trong ranh giới và kỳ báo cáo xác định.
Phạm vi này có thể bao gồm phát thải trực tiếp từ hoạt động do doanh nghiệp sở hữu hoặc kiểm soát, phát thải gián tiếp từ năng lượng mua ngoài và các nguồn phát thải khác trong chuỗi giá trị.
Ví dụ, đối với một doanh nghiệp sản xuất thực phẩm, dấu chân carbon có thể liên quan đến nhiên liệu sử dụng trong lò hơi, điện tiêu thụ tại nhà máy, quá trình sản xuất nguyên liệu đầu vào và hoạt động vận chuyển, phân phối sản phẩm.
Việc đo lường ở cấp tổ chức thường tham khảo GHG Protocol Corporate Accounting and Reporting Standard, ISO 14064-1:2018 và GHG Protocol Corporate Value Chain (Scope 3) Standard đối với các nguồn phát thải trong chuỗi giá trị.
Dấu chân carbon của sản phẩm (Product Carbon Footprint – PCF)
Dấu chân carbon của sản phẩm phản ánh lượng phát thải và lượng loại bỏ khí nhà kính gắn với vòng đời của một sản phẩm hoặc dịch vụ.
Đối với sản phẩm, việc đo lường thường dựa trên cách tiếp cận đánh giá vòng đời (Life Cycle Assessment – LCA). Theo ISO 14067:2018, doanh nghiệp có thể xác định dấu chân carbon toàn vòng đời hoặc một phần vòng đời sản phẩm, chẳng hạn:
- Cradle-to-gate (từ nguyên liệu đến cổng nhà máy): Xem xét phát thải từ quá trình khai thác, sản xuất nguyên vật liệu đến khi sản phẩm hoàn thành và rời cơ sở sản xuất. Đây là phạm vi đánh giá một phần vòng đời sản phẩm, không bao gồm giai đoạn sử dụng và xử lý sau sử dụng.
- Cradle-to-grave (từ nguyên liệu đến hết vòng đời): Từ nguyên vật liệu đầu vào đến hết vòng đời sản phẩm, bao gồm cả sử dụng và xử lý sau sử dụng.
Trường hợp chỉ đánh giá một phần vòng đời, kết quả cần được xác định và trình bày rõ là dấu chân carbon một phần, với ranh giới đo lường tương ứng.
Ví dụ, dấu chân carbon của một thiết bị điện gia dụng có thể bao gồm phát thải từ quá trình sản xuất thiết bị và lượng điện dự kiến tiêu thụ trong thời gian sử dụng.
So sánh hai cách tiếp cận
| Tiêu chí | Cấp tổ chức | Cấp sản phẩm |
| Đối tượng | Doanh nghiệp hoặc tổ chức | Sản phẩm hoặc dịch vụ |
| Phạm vi | Hoạt động và chuỗi giá trị | Các giai đoạn vòng đời |
| Đơn vị phổ biến | Tấn CO₂e/năm | Kg CO₂e trên một đơn vị sản phẩm hoặc đơn vị chức năng xác định |
| Tiêu chuẩn tham khảo | GHG Protocol Corporate Standard, ISO 14064-1 | ISO 14067, GHG Protocol Product Standard |
| Mục đích | Quản lý tổng phát thải, lập mục tiêu và công bố thông tin | Cải tiến thiết kế, nguyên liệu và quy trình sản xuất |
Hai cách tiếp cận có thể bổ trợ cho nhau. Kiểm kê cấp tổ chức giúp xác định những hoạt động có phát thải lớn, trong khi đánh giá vòng đời sản phẩm hỗ trợ phân tích sâu hơn các công đoạn để tìm kiếm cơ hội giảm phát thải.
Các nguồn phát thải Scope 1, Scope 2 và Scope 3
Theo GHG Protocol, phát thải khí nhà kính của tổ chức được phân loại thành ba phạm vi: Scope 1, Scope 2 và Scope 3. Cách phân loại này giúp doanh nghiệp xác định phát thải trực tiếp và gián tiếp trong hoạt động cũng như chuỗi giá trị.
Scope 1 – Phát thải trực tiếp
Scope 1 bao gồm phát thải khí nhà kính trực tiếp từ các nguồn do doanh nghiệp sở hữu hoặc kiểm soát, theo ranh giới tổ chức đã lựa chọn. Các nguồn phổ biến bao gồm đốt nhiên liệu trong lò hơi, máy phát điện, phương tiện vận tải; phát thải từ quá trình công nghiệp và rò rỉ môi chất lạnh.
Ví dụ, lượng CO₂ phát sinh từ việc đốt khí tự nhiên tại lò hơi của một nhà máy thuộc Scope 1 nếu lò hơi nằm trong phạm vi sở hữu hoặc kiểm soát của doanh nghiệp theo phương pháp đã lựa chọn.
Scope 2 – Phát thải gián tiếp từ năng lượng mua ngoài
Scope 2 bao gồm phát thải gián tiếp từ quá trình sản xuất điện, hơi nước, nhiệt hoặc năng lượng làm mát được doanh nghiệp mua hay tiếp nhận để sử dụng.
Ví dụ, một nhà máy mua điện từ lưới điện để vận hành dây chuyền sản xuất. Lượng phát thải tương ứng tại các nhà máy điện được hạch toán vào Scope 2 của doanh nghiệp tiêu thụ điện.
Theo GHG Protocol Scope 2 Guidance, có hai phương pháp tính toán:
- Location-based (dựa trên vị trí): Tính phát thải dựa trên hệ số phát thải trung bình của lưới điện tại khu vực doanh nghiệp sử dụng điện.
- Market-based (dựa trên thị trường): Tính phát thải dựa trên các thuộc tính phát thải của nguồn điện mà doanh nghiệp mua hoặc tiếp nhận, được phản ánh qua dữ liệu nhà cung cấp hoặc các công cụ hợp đồng đáp ứng yêu cầu chất lượng của GHG Protocol.
Theo GHG Protocol Scope 2 Guidance, doanh nghiệp có hoạt động tại thị trường cung cấp dữ liệu điện theo sản phẩm, nhà cung cấp hoặc công cụ hợp đồng liên quan phải tính toán và báo cáo Scope 2 theo cả hai phương pháp. Trường hợp doanh nghiệp chỉ hoạt động tại các thị trường không hỗ trợ những dữ liệu hoặc công cụ này, phương pháp Location-based được sử dụng để báo cáo.
Scope 3 – Phát thải gián tiếp trong chuỗi giá trị
Scope 3 bao gồm những phát thải gián tiếp khác trong chuỗi giá trị của doanh nghiệp, không thuộc Scope 2. Theo GHG Protocol Corporate Value Chain Standard, Scope 3 được chia thành 15 danh mục, thuộc hai nhóm:
- Phát thải thượng nguồn (Upstream): Liên quan đến hàng hóa, dịch vụ mua vào, sản xuất nguyên vật liệu, vận chuyển đầu vào, xử lý chất thải từ hoạt động, công tác và đi lại của người lao động cùng các hoạt động liên quan khác.
- Phát thải hạ nguồn (Downstream): Liên quan đến vận chuyển và phân phối, chế biến hoặc sử dụng sản phẩm đã bán, xử lý sản phẩm cuối vòng đời, cho thuê tài sản, nhượng quyền và đầu tư.
Ví dụ, đối với doanh nghiệp sản xuất thực phẩm, phát thải từ quá trình sản xuất nguyên liệu của nhà cung cấp và hoạt động vận chuyển thành phẩm do bên thứ ba thực hiện có thể thuộc Scope 3.
Scope 3 có thể chiếm tỷ trọng lớn trong tổng phát thải của một số doanh nghiệp. Tuy nhiên, việc đo lường thường phức tạp vì dữ liệu đến từ nhiều đơn vị trong chuỗi giá trị.
Cần lưu ý rằng: cùng một hoạt động có thể được hạch toán vào các Scope khác nhau khi xét từ các doanh nghiệp khác nhau. Chẳng hạn, nhiên liệu tiêu thụ của xe tải có thể thuộc Scope 1 của đơn vị vận tải nhưng thuộc Scope 3 của doanh nghiệp thuê dịch vụ vận chuyển.
Quy trình xác định dấu chân carbon của doanh nghiệp
Dựa trên hướng dẫn của GHG Protocol Corporate Accounting and Reporting Standard và ISO 14064-1:2018, quy trình kiểm kê khí nhà kính ở cấp doanh nghiệp có thể được khái quát thành 5 bước, từ xác định ranh giới, nhận diện nguồn phát thải đến tính toán và kiểm tra chất lượng dữ liệu.
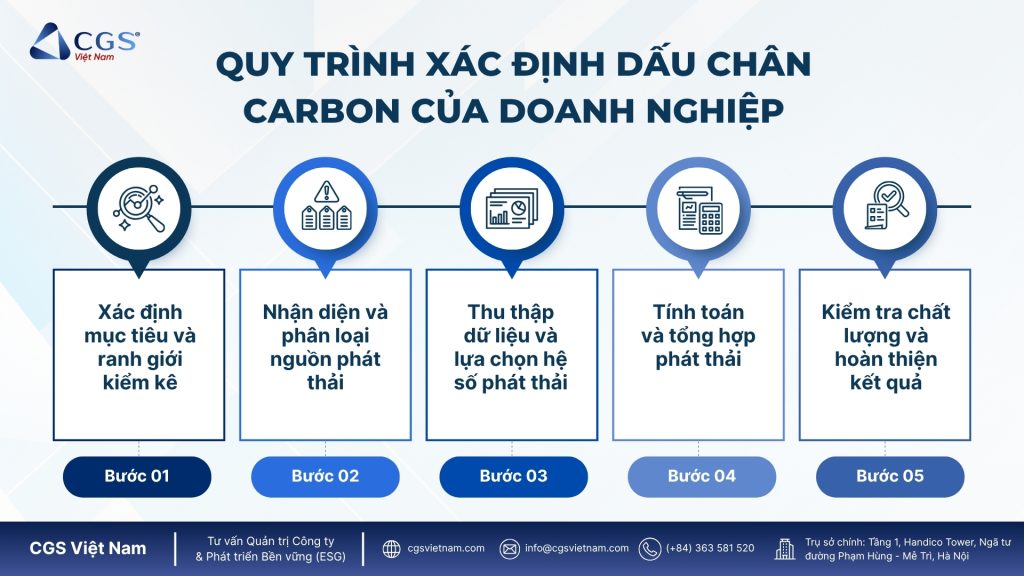
Trong quá trình thực hiện, doanh nghiệp cần tuân thủ năm nguyên tắc của GHG Protocol: phù hợp, đầy đủ, nhất quán, minh bạch và chính xác.
Bước 1. Xác định mục tiêu và ranh giới kiểm kê
Doanh nghiệp xác định mục đích đo lường (quản lý nội bộ, giảm phát thải, công bố thông tin hoặc đáp ứng yêu cầu khách hàng) và thiết lập:
- Ranh giới tổ chức: Xác định những công ty, nhà máy, cơ sở và hoạt động có phát thải được tính vào kết quả kiểm kê của doanh nghiệp, dựa trên tỷ lệ sở hữu hoặc quyền kiểm soát theo phương pháp đã lựa chọn.
- Ranh giới hoạt động: Xác định các nguồn phát thải thuộc Scope 1, Scope 2 và Scope 3.
Ranh giới rõ ràng giúp hạn chế bỏ sót, tính trùng phát thải và bảo đảm khả năng so sánh giữa các kỳ.
Bước 2. Nhận diện và phân loại nguồn phát thải
Doanh nghiệp lập danh mục nguồn phát thải theo từng cơ sở, bộ phận hoặc công đoạn, như nhiên liệu đốt, điện tiêu thụ, rò rỉ môi chất lạnh, nguyên liệu đầu vào và vận chuyển hàng hóa. Các nguồn được phân loại theo Scope tương ứng; riêng Scope 3 cần rà soát các danh mục liên quan trong chuỗi giá trị.
Bước 3. Thu thập dữ liệu và lựa chọn hệ số phát thải
Doanh nghiệp thu thập dữ liệu hoạt động như lượng nhiên liệu (lít, kg), điện tiêu thụ (kWh), nguyên liệu (tấn), quãng đường vận chuyển (km) và chất thải phát sinh.
Hệ số phát thải cho biết một đơn vị hoạt động, chẳng hạn 1 kWh điện hoặc 1 lít nhiên liệu, tương ứng với bao nhiêu khí nhà kính phát thải. Hệ số được lựa chọn từ các nguồn phù hợp như hướng dẫn quốc gia, IPCC, cơ sở dữ liệu vòng đời hoặc dữ liệu của nhà cung cấp.
Đối với Scope 3, có thể kết hợp dữ liệu sơ cấp từ chuỗi giá trị với dữ liệu thứ cấp như hệ số trung bình ngành, đồng thời ưu tiên nâng cao chất lượng dữ liệu của các nguồn phát thải trọng yếu.
Bước 4. Tính toán và tổng hợp phát thải
Phương pháp tính phổ biến:
Lượng phát thải = Dữ liệu hoạt động × Hệ số phát thải
Ví dụ, nhà máy sử dụng 200.000 kWh điện, với hệ số phát thải giả định 0,70 kg CO₂e/kWh:
200.000 × 0,70 = 140.000 kg CO₂e = 140 tấn CO₂e.
Hệ số trên chỉ mang tính minh họa, không phải hệ số chính thức của lưới điện Việt Nam.
Kết quả được quy đổi sang CO₂e khi cần thiết và tổng hợp theo nguồn phát thải, cơ sở và Scope để phân tích cơ cấu phát thải doanh nghiệp.
Bước 5. Kiểm tra chất lượng và hoàn thiện kết quả
Doanh nghiệp đối chiếu dữ liệu với chứng từ, kiểm tra công thức và hệ số phát thải, rà soát nguy cơ bỏ sót hoặc tính trùng, đồng thời ghi nhận các giả định và hạn chế.
Dữ liệu và bằng chứng cần được lưu trữ để bảo đảm khả năng truy xuất. Doanh nghiệp cũng cần lựa chọn năm cơ sở (base year) làm mốc so sánh phát thải giữa các kỳ và xem xét tính toán lại khi có những thay đổi đáng kể theo quy định của tiêu chuẩn áp dụng. Việc xác minh độc lập được thực hiện khi có yêu cầu từ pháp luật, khách hàng hoặc tiêu chuẩn công bố.
Doanh nghiệp sử dụng kết quả đo lường dấu chân carbon như thế nào?
Kết quả đo lường dấu chân carbon không chỉ phục vụ kiểm kê và báo cáo, mà còn là cơ sở để doanh nghiệp xác định ưu tiên, thiết lập mục tiêu và triển khai các giải pháp giảm phát thải:
- Xác định ưu tiên giảm phát thải: Thông qua phân tích cơ cấu phát thải, doanh nghiệp nhận diện những hoạt động đóng góp lớn nhất để ưu tiên giải pháp. Chẳng hạn, nếu phát thải chủ yếu đến từ điện năng, doanh nghiệp có thể tập trung cải thiện hiệu suất năng lượng hoặc sử dụng năng lượng tái tạo.
- Thiết lập mục tiêu và kế hoạch giảm phát thải: Dữ liệu kiểm kê là cơ sở để xây dựng mục tiêu giảm phát thải tuyệt đối hoặc giảm cường độ phát thải theo từng giai đoạn. Các giải pháp cần được lựa chọn dựa trên tiềm năng giảm phát thải, chi phí đầu tư và tính khả thi.
- Tích hợp vào quản trị và công bố thông tin: Kết quả đo lường hỗ trợ HĐQT/HĐTV và Ban Điều hành giám sát mục tiêu, phân bổ nguồn lực và theo dõi tiến độ. Dữ liệu phát thải cũng là đầu vào phục vụ công bố thông tin khí hậu theo các tiêu chuẩn như IFRS S2 và GRI.
Quy định về kiểm kê khí nhà kính tại Việt Nam
Tại Việt Nam, hoạt động kiểm kê khí nhà kính được điều chỉnh bởi Nghị định 06/2022/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 119/2025/NĐ-CP và Nghị định 83/2026/NĐ-CP.
Đáng chú ý, Quyết định 42/2026/QĐ-TTg, có hiệu lực từ ngày 25/09/2026, cập nhật danh mục 2.441 cơ sở phải thực hiện kiểm kê khí nhà kính. Các cơ sở thuộc danh mục kiểm kê khí nhà kính có trách nhiệm thực hiện kiểm kê và báo cáo theo quy định pháp luật tương ứng.
Tuy nhiên, cần phân biệt nghĩa vụ kiểm kê khí nhà kính theo pháp luật với hoạt động đo lường dấu chân carbon cấp tổ chức hoặc sản phẩm theo các tiêu chuẩn quốc tế. Phạm vi, phương pháp và yêu cầu báo cáo có thể khác nhau tùy theo mục đích và quy định áp dụng.
Kết luận
Đo lường dấu chân carbon là bước khởi đầu để doanh nghiệp quản lý và giảm phát thải khí nhà kính một cách có hệ thống. Thông qua việc xác định các nguồn phát thải Scope 1, Scope 2 và Scope 3, doanh nghiệp có thể xây dựng cơ sở dữ liệu, thiết lập mục tiêu và ưu tiên các giải pháp phù hợp.
Quan trọng hơn, kết quả đo lường cần được tích hợp vào hoạt động quản trị và ra quyết định, giúp doanh nghiệp nâng cao hiệu quả sử dụng nguồn lực, quản lý rủi ro khí hậu và thực hiện các mục tiêu phát triển bền vững.
Để chuyển từ đo lường sang quản lý phát thải một cách có hệ thống, doanh nghiệp cần kết hợp dữ liệu kiểm kê với chiến lược, tổ chức nhân sự, quy trình và cơ chế quản trị phù hợp. Doanh nghiệp có thể tham khảo tài liệu Khung quản lý phát thải khí nhà kính do CGS Việt Nam và EGP Việt Nam xây dựng để đánh giá hiện trạng và xác định những nội dung cần ưu tiên hoàn thiện.\
Trao đổi cùng CGS Việt Nam về Kiểm kê và Quản lý Phát thải Khí Nhà kính
Nếu Quý Doanh nghiệp đang quan tâm đến kiểm kê phát thải Phạm vi 1 – 2 – 3, hoàn thiện dữ liệu phát thải trong chuỗi giá trị hoặc xây dựng các giải pháp quản lý và giảm phát thải khí nhà kính, vui lòng để lại thông tin dưới đây.
Đội ngũ chuyên gia CGS Việt Nam sẽ liên hệ để trao đổi về nhu cầu, các vấn đề ưu tiên và hướng tiếp cận phù hợp với doanh nghiệp.
Tài liệu tham khảo:
- WRI & WBCSD (2004). The Greenhouse Gas Protocol: A Corporate Accounting and Reporting Standard – Revised Edition.
- WRI & WBCSD (2011). Corporate Value Chain (Scope 3) Accounting and Reporting Standard.
- WRI & WBCSD (2011). Product Life Cycle Accounting and Reporting Standard.
- GHG Protocol (2015). Scope 2 Guidance.
- ISO (2018). ISO 14064-1:2018 – Greenhouse gases – Part 1.
- ISO (2018). ISO 14067:2018 – Greenhouse gases – Carbon footprint of products.
- IPCC (2021). Sixth Assessment Report, Working Group I, Chapter 7.
- IFRS Foundation (2023). IFRS S2 Climate-related Disclosures.
- GRI (2025). GRI 102: Climate Change 2025.
- Chính phủ (2022). Nghị định số 06/2022/NĐ-CP về giảm nhẹ phát thải khí nhà kính và bảo vệ tầng ô-dôn.
- Chính phủ (2025). Nghị định số 119/2025/NĐ-CP.
- Chính phủ (2026). Nghị định số 83/2026/NĐ-CP.
- Thủ tướng Chính phủ (2026). Quyết định số 42/2026/QĐ-TTg về Danh mục lĩnh vực, cơ sở phát thải khí nhà kính phải thực hiện kiểm kê khí nhà kính (cập nhật).
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/