17 mục tiêu phát triển bền vững (Sustainable Development Goals – SDGs) của Liên Hợp Quốc là hệ thống tham chiếu quan trọng cho các quốc gia, tổ chức và doanh nghiệp. Đối với doanh nghiệp, SDGs giúp xác định ưu tiên, kết nối chiến lược ESG và đo lường kết quả.
Vậy doanh nghiệp nên hiểu và ứng dụng SDGs như thế nào?
17 mục tiêu phát triển bền vững (SDGs) là gì?
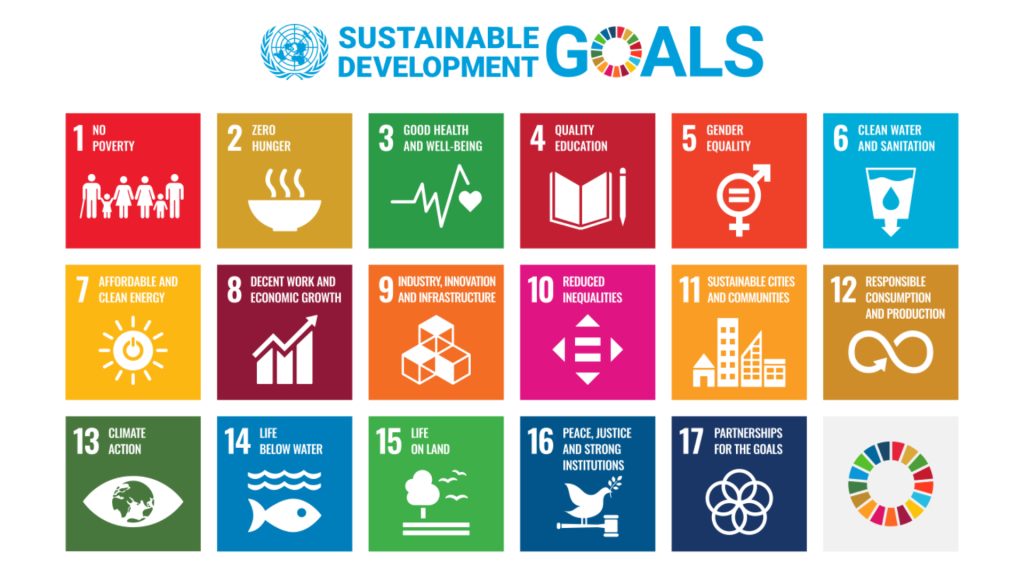
17 mục tiêu phát triển bền vững (SDGs) được các quốc gia thành viên Liên Hợp Quốc thông qua vào tháng 9/2015 trong khuôn khổ Chương trình nghị sự 2030 vì sự phát triển bền vững (2030 Agenda for Sustainable Development).
Hệ thống SDGs gồm 17 mục tiêu (Goals), 169 mục tiêu cụ thể (Targets) và 234 chỉ số đo lường riêng biệt (Indicators), tạo thành khuôn khổ theo dõi và đánh giá tiến độ thực hiện các mục tiêu phát triển bền vững trên phạm vi toàn cầu.
Trong đó:
- 17 mục tiêu (Goals): Xác định những ưu tiên phát triển bền vững toàn cầu trên ba khía cạnh kinh tế, xã hội và môi trường.
- 169 mục tiêu cụ thể (Targets): Cụ thể hóa những kết quả cần đạt được trong từng mục tiêu phát triển bền vững.
- 234 chỉ số đo lường (Indicators): Cung cấp cơ sở thống kê để theo dõi và đánh giá tiến độ thực hiện các mục tiêu cụ thể. Tổng số chỉ số được liệt kê là 251 do một số chỉ số được sử dụng cho nhiều Targets.
Sự ra đời của 17 SDGs xuất phát từ nhu cầu giải quyết những thách thức toàn cầu có mối liên hệ chặt chẽ như nghèo đói, bất bình đẳng, biến đổi khí hậu và suy thoái môi trường. Thay vì tiếp cận từng vấn đề riêng lẻ, 17 SDGs tạo thành một khuôn khổ thống nhất, kết nối ba khía cạnh kinh tế, xã hội và môi trường. Qua đó, các quốc gia, tổ chức và doanh nghiệp có thể xác định những ưu tiên chung, phối hợp hành động và theo dõi tiến độ hướng tới phát triển bền vững vào năm 2030.
| Lưu ý: Đây là hệ thống chỉ số thống kê SDGs ở cấp độ toàn cầu, không phải 234 KPI mà mỗi doanh nghiệp bắt buộc phải áp dụng. Khi tích hợp SDGs vào chiến lược ESG, doanh nghiệp cần xây dựng các chỉ số đo lường phù hợp với hoạt động và mục tiêu quản lý của mình. |
Danh sách 17 mục tiêu phát triển bền vững của Liên Hợp Quốc
| SDG | Mục tiêu |
| SDG 1 | Xóa nghèo (No Poverty) |
| SDG 2 | Xóa đói (Zero Hunger) |
| SDG 3 | Sức khỏe và cuộc sống tốt (Good Health and Well-being) |
| SDG 4 | Giáo dục có chất lượng (Quality Education) |
| SDG 5 | Bình đẳng giới (Gender Equality) |
| SDG 6 | Nước sạch và vệ sinh (Clean Water and Sanitation) |
| SDG 7 | Năng lượng sạch với giá thành hợp lý (Affordable and Clean Energy) |
| SDG 8 | Việc làm thỏa đáng và tăng trưởng kinh tế (Decent Work and Economic Growth) |
| SDG 9 | Công nghiệp, đổi mới và cơ sở hạ tầng (Industry, Innovation and Infrastructure) |
| SDG 10 | Giảm thiểu bất bình đẳng (Reduced Inequalities) |
| SDG 11 | Đô thị và cộng đồng bền vững (Sustainable Cities and Communities) |
| SDG 12 | Tiêu dùng và sản xuất có trách nhiệm (Responsible Consumption and Production) |
| SDG 13 | Hành động về khí hậu (Climate Action) |
| SDG 14 | Tài nguyên và môi trường biển (Life Below Water) |
| SDG 15 | Tài nguyên và môi trường trên đất liền (Life on Land) |
| SDG 16 | Hòa bình, công lý và thể chế vững mạnh (Peace, Justice and Strong Institutions) |
| SDG 17 | Quan hệ đối tác vì các mục tiêu (Partnerships for the Goals) |
Tiến độ thực hiện SDGs trên toàn cầu đến năm 2026
Theo The Sustainable Development Goals Report 2026 của Liên Hợp Quốc, trong 39 chỉ tiêu cụ thể có đủ dữ liệu để đánh giá tiến độ:
- Chỉ 36% chỉ tiêu đang đi đúng hướng hoặc đạt tiến triển ở mức vừa phải.
- 49% chỉ tiêu có tiến độ quá chậm.
- 15% chỉ tiêu ghi nhận sự thụt lùi so với mức cơ sở năm 2015.
Kết quả này cho thấy, dù đã đạt được những tiến bộ trong các lĩnh vực như y tế, nước sạch, năng lượng và kết nối số, thế giới vẫn cần đẩy nhanh hành động để đạt được các SDGs trước năm 2030. Trong bối cảnh đó, khu vực doanh nghiệp có thể đóng góp thông qua hoạt động sản xuất, kinh doanh có trách nhiệm, đổi mới công nghệ, đầu tư và hợp tác với các bên liên quan.
Vì sao doanh nghiệp cần quan tâm đến 17 mục tiêu phát triển bền vững?
Biến đổi khí hậu, khan hiếm tài nguyên và điều kiện lao động có thể ảnh hưởng trực tiếp đến chi phí, chuỗi cung ứng và khả năng vận hành của doanh nghiệp. Việc tham chiếu SDGs không bảo đảm thành công kinh doanh nhưng có thể giúp doanh nghiệp nhận diện các vấn đề dài hạn để đưa vào chiến lược. Bốn giá trị chính gồm:
- Nhận diện và quản lý rủi ro. SDGs giúp nhận diện các rủi ro môi trường và xã hội. Ví dụ, SDG 6 gợi mở rủi ro thiếu nước đối với doanh nghiệp sử dụng nhiều nước.
- Nắm bắt cơ hội kinh doanh và đổi mới. Chuyển dịch năng lượng và sử dụng tài nguyên hiệu quả tạo nhu cầu về công nghệ, sản phẩm mới. SDGs giúp doanh nghiệp nhận diện cơ hội đổi mới.
- Đáp ứng kỳ vọng của các bên liên quan. Liên kết SDGs giúp giải thích với nhà đầu tư, khách hàng và đối tác về ưu tiên, kết quả ESG và tác động của doanh nghiệp.
- Kết nối chiến lược với các mục tiêu chung. SDGs giúp kết nối mục tiêu ESG với ưu tiên phát triển quốc gia, toàn cầu và thúc đẩy hợp tác.
Giá trị của SDGs nằm ở hành động thực tế, không phải số biểu tượng trên báo cáo.
Mối quan hệ giữa SDGs, ESG và chiến lược phát triển bền vững
SDGs và ESG đều liên quan đến phát triển bền vững nhưng có bản chất và mục đích sử dụng khác nhau. SDGs là hệ thống mục tiêu phát triển bền vững toàn cầu, trong khi ESG (Environmental, Social and Governance) là cách tiếp cận các vấn đề về môi trường, xã hội và quản trị trong hoạt động của doanh nghiệp.
Có thể phân biệt như sau:
| Nội dung | Vai trò |
| SDGs | Những mục tiêu phát triển bền vững toàn cầu hướng đến năm 2030. |
| ESG | Cách tiếp cận các vấn đề môi trường (E), xã hội (S) và quản trị (G) trong hoạt động doanh nghiệp. |
| Chiến lược phát triển bền vững | Xác định ưu tiên, mục tiêu, nguồn lực và chương trình hành động. |
| Tiêu chuẩn GRI, IFRS S1/S2 | Tiêu chuẩn công bố thông tin với mục đích và phạm vi khác nhau. |
Điểm quan trọng là SDGs không phải bộ tiêu chuẩn báo cáo ESG. Các SDGs không quy định một cấu trúc báo cáo phát triển bền vững bắt buộc áp dụng chung cho mọi doanh nghiệp. Thay vào đó, doanh nghiệp có thể sử dụng SDGs làm hệ thống tham chiếu để xác định cách thức các hoạt động ESG đóng góp vào những mục tiêu phát triển bền vững rộng hơn.
Ví dụ, một doanh nghiệp sản xuất triển khai chương trình tiết kiệm năng lượng có thể:
- Gắn hoạt động với khía cạnh môi trường (E) trong ESG.
- Thiết lập mục tiêu giảm cường độ tiêu thụ năng lượng.
- Liên kết chương trình với mục tiêu cụ thể SDG 7.3 về cải thiện hiệu quả sử dụng năng lượng.
- Công bố kết quả sử dụng năng lượng theo các tiêu chuẩn báo cáo phù hợp.
Như vậy, SDGs giúp doanh nghiệp nhìn nhận ý nghĩa các hoạt động ESG của mình trong bối cảnh phát triển bền vững toàn cầu, trong khi các hệ thống quản trị và báo cáo ESG giúp doanh nghiệp triển khai, theo dõi và công bố kết quả thực hiện.
Doanh nghiệp có cần thực hiện cả 17 SDGs?
Doanh nghiệp không bắt buộc phải triển khai chương trình hành động riêng cho cả 17 mục tiêu phát triển bền vững.
Các SDGs được thiết lập ở cấp độ toàn cầu và quốc gia, trong khi mỗi doanh nghiệp có ngành nghề, mô hình kinh doanh, nguồn lực và mức độ tác động khác nhau. Vì vậy, thay vì lựa chọn càng nhiều SDGs càng tốt, doanh nghiệp nên xác định những mục tiêu có liên quan đáng kể đến mô hình kinh doanh, hoạt động và chuỗi giá trị của mình.
Xác định SDGs dựa trên ngành nghề và chuỗi giá trị
Việc lựa chọn SDGs cần xuất phát từ đặc thù hoạt động của từng doanh nghiệp, thay vì áp dụng một danh sách mục tiêu cố định theo ngành nghề. Một số nguyên tắc cần xem xét gồm:
- Đặc điểm ngành nghề và mô hình kinh doanh: Xác định những vấn đề phát triển bền vững có liên quan trực tiếp đến hoạt động, sản phẩm, dịch vụ và định hướng chiến lược của doanh nghiệp.
- Tác động trong toàn bộ chuỗi giá trị: Xem xét các tác động môi trường, xã hội phát sinh từ hoạt động trực tiếp và các khâu trong chuỗi giá trị, từ cung ứng nguyên liệu, sản xuất, phân phối đến sử dụng và xử lý sản phẩm.
- Mức độ và tính chất tác động: Đánh giá những tác động tích cực, tiêu cực đáng kể của doanh nghiệp đối với môi trường, con người và nền kinh tế.
- Khả năng đóng góp và triển khai: Ưu tiên những mục tiêu mà doanh nghiệp có khả năng tạo ra đóng góp thực chất thông qua hoạt động, nguồn lực và năng lực quản lý của mình.
Việc áp dụng các nguyên tắc trên giúp doanh nghiệp lựa chọn SDGs có cơ sở, phản ánh đúng đặc thù kinh doanh và những tác động thực tế.
Lựa chọn SDGs dựa trên các vấn đề trọng yếu
Một cách tiếp cận có cơ sở là kết hợp việc xác định SDGs với đánh giá trọng yếu (Materiality Assessment). Thông qua quá trình này, doanh nghiệp có thể xác định những vấn đề phát triển bền vững có tác động đáng kể đến môi trường, con người và nền kinh tế, đồng thời xem xét những rủi ro, cơ hội có thể ảnh hưởng đến triển vọng tài chính của doanh nghiệp.
Trên cơ sở các vấn đề trọng yếu đã xác định, doanh nghiệp đối chiếu với nội dung của các SDGs và mục tiêu cụ thể (Targets) tương ứng để lựa chọn những ưu tiên phù hợp. Đặc biệt, việc lựa chọn SDGs cần phản ánh cả tác động tích cực và tiêu cực.
Doanh nghiệp có thể tạo ra giá trị kinh tế, xã hội nhưng đồng thời phát sinh những tác động bất lợi đến môi trường hoặc cộng đồng. Việc lựa chọn và công bố các SDGs ưu tiên cần phản ánh cả những đóng góp tích cực và tác động tiêu cực đáng kể của doanh nghiệp, bảo đảm tính khách quan, cân bằng và minh bạch.
Làm thế nào để tích hợp SDGs vào hoạt động doanh nghiệp?
Để chuyển các SDGs từ mục tiêu toàn cầu thành hành động cụ thể, doanh nghiệp có thể tham khảo hướng dẫn The SDG Compass, được xây dựng bởi United Nations Global Compact, Global Reporting Initiative (GRI) và World Business Council for Sustainable Development (WBCSD).
SDG Compass đề xuất quy trình gồm năm bước: tìm hiểu SDGs, xác định ưu tiên, thiết lập mục tiêu, tích hợp vào hoạt động và báo cáo kết quả.
Bước 1. Tìm hiểu SDGs
Doanh nghiệp cần tìm hiểu nội dung, ý nghĩa của 17 SDGs và các mục tiêu cụ thể (Targets), từ đó nhận thức được mối liên hệ giữa phát triển bền vững với hoạt động kinh doanh và những cơ hội, trách nhiệm có liên quan.
Bước 2. Xác định những SDGs cần ưu tiên
Rà soát các tác động tích cực, tiêu cực trong hoạt động và chuỗi giá trị; kết hợp đánh giá các vấn đề trọng yếu để lựa chọn những SDGs phù hợp, có mức độ liên quan và khả năng đóng góp đáng kể.
Bước 3. Thiết lập mục tiêu và chỉ số đo lường (KPI)
Chuyển các SDGs ưu tiên thành mục tiêu cụ thể, có thể đo lường và theo dõi. Doanh nghiệp cần xác định KPI phù hợp, năm cơ sở, thời hạn thực hiện và kết quả kỳ vọng.
Bước 4. Tích hợp SDGs vào chiến lược và hoạt động kinh doanh
Lồng ghép các mục tiêu ưu tiên vào chiến lược, kế hoạch kinh doanh, chương trình hành động và phân bổ nguồn lực; đồng thời xác định trách nhiệm triển khai, giám sát và đánh giá kết quả.
Bước 5. Báo cáo và truyền thông kết quả
Theo dõi, đánh giá và công bố tiến độ thực hiện các mục tiêu đã xác lập. Thông tin công bố cần minh bạch, có thể kiểm chứng và phản ánh cả kết quả đạt được lẫn những hạn chế trong quá trình triển khai.
Đo lường và công bố đóng góp của doanh nghiệp đối với SDGs
Việc liên kết các hoạt động của doanh nghiệp với SDGs không chỉ dừng ở lựa chọn mục tiêu và đưa biểu tượng vào báo cáo, mà cần được hỗ trợ bằng các chỉ số đo lường, kết quả thực hiện và thông tin có thể kiểm chứng. Để đánh giá đóng góp đối với các SDGs, doanh nghiệp cần phân biệt giữa hoạt động đã triển khai và kết quả đạt được, đồng thời lựa chọn những chỉ số phản ánh phù hợp các tác động liên quan.
Liên kết SDGs với KPI phù hợp
Doanh nghiệp có thể xây dựng KPI dựa trên các SDGs ưu tiên, vấn đề trọng yếu và đặc thù hoạt động kinh doanh.
Một số KPI tham khảo:
| SDGs liên quan | Nội dung liên kết | KPI tham khảo ở cấp doanh nghiệp |
| SDG 6.4 | Nâng cao hiệu quả sử dụng nước | Cường độ sử dụng nước trên một đơn vị sản phẩm |
| SDG 7.3 | Cải thiện hiệu quả năng lượng | Cường độ tiêu thụ năng lượng trên một đơn vị sản phẩm |
| SDG 8.8 | Bảo đảm an toàn lao động | Tỷ suất chấn thương lao động phải ghi nhận; số vụ tử vong do tai nạn lao động |
| SDG 12.5 | Giảm phát sinh chất thải và thúc đẩy tái chế | Tổng lượng chất thải phát sinh; lượng và tỷ lệ chất thải được tái chế |
| SDG 13 | Quản lý và giảm phát thải khí nhà kính | Tổng phát thải khí nhà kính (tCO₂e); cường độ phát thải |
Lưu ý: Đây là các KPI tham khảo ở cấp doanh nghiệp, không phải các chỉ số đo lường chính thức của Liên Hợp Quốc. Doanh nghiệp cần xác định phạm vi, phương pháp tính và đơn vị đo lường phù hợp khi áp dụng.
Công bố cam kết, tiến độ và kết quả thực hiện
Để bảo đảm tính minh bạch, doanh nghiệp nên công bố:
- Mục tiêu và phạm vi: Các SDGs/Targets được ưu tiên và cơ sở lựa chọn.
- Chương trình hành động: Các hoạt động, giải pháp và nguồn lực triển khai.
- Chỉ số đo lường: KPI, phương pháp đo lường, năm cơ sở và mục tiêu cần đạt.
- Kết quả thực hiện: Tiến độ đạt mục tiêu, các kết quả và tác động đáng kể, bao gồm cả những hạn chế còn tồn tại.
Doanh nghiệp có thể tham khảo GRI Standards, cùng các tài liệu Integrating SDGs into Sustainability Reporting và Linking the SDGs and the GRI Standards để lựa chọn chỉ số công bố và liên kết các thông tin ESG với SDGs tương ứng. Việc công bố KPI ESG không mặc nhiên chứng minh doanh nghiệp đã tạo ra đóng góp tích cực đối với SDGs. Những tuyên bố về đóng góp cần có cơ sở rõ ràng, phản ánh kết quả thực tế và được hỗ trợ bằng thông tin có thể kiểm chứng.
Kết luận: Từ lựa chọn SDGs đến thực hành phát triển bền vững
17 mục tiêu phát triển bền vững của Liên Hợp Quốc cung cấp một định hướng chung để các quốc gia, tổ chức và doanh nghiệp cùng hướng tới sự phát triển bền vững.
Đối với doanh nghiệp, giá trị của SDGs không nằm ở số lượng mục tiêu được lựa chọn hay biểu tượng xuất hiện trong báo cáo, mà ở khả năng chuyển các mục tiêu có liên quan thành hành động cụ thể và kết quả có thể đo lường.
Việc tích hợp SDGs hiệu quả cần bắt đầu từ hiểu rõ những tác động của doanh nghiệp, xác định các vấn đề trọng yếu, thiết lập mục tiêu phù hợp và kết nối các chương trình ESG với chiến lược kinh doanh.
CGS Việt Nam đồng hành cùng doanh nghiệp trong hành trình phát triển bền vững
CGS Việt Nam cung cấp dịch vụ Tư vấn Chiến lược Phát triển Bền vững, hỗ trợ doanh nghiệp đánh giá hiện trạng ESG, xác định các ưu tiên phát triển bền vững, xây dựng lộ trình triển khai và kết nối các mục tiêu chiến lược với những SDGs và mục tiêu cụ thể có liên quan.
Qua đó, doanh nghiệp có thể từng bước nâng cao hiệu quả quản trị ESG, đo lường kết quả và tăng cường tính minh bạch trong công bố thông tin bền vững. Nếu doanh nghiệp quan tâm đến các dịch vụ tư vấn Phát triển Bền vững, vui lòng để lại thông tin dưới đây.
Đội ngũ chuyên gia CGS Việt Nam sẽ liên hệ để trao đổi về nhu cầu, mức độ sẵn sàng và hướng tiếp cận phù hợp với doanh nghiệp.
Tài liệu tham khảo:
- United Nations (2015). Transforming our world: The 2030 Agenda for Sustainable Development – A/RES/70/1.
- United Nations (2026). The Sustainable Development Goals Report 2026.
- UN Global Compact, GRI & WBCSD (2015). SDG Compass: The Guide for Business Action on the SDGs.
- Global Reporting Initiative (GRI). Integrating SDGs into Sustainability Reporting.
- Global Reporting Initiative (GRI). Linking the SDGs and the GRI Standards.
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/