Khi ESG ngày càng gắn với chiến lược, quản trị rủi ro, đầu tư và vận hành, vai trò của các lãnh đạo phụ trách Phát triển Bền vững (PBTV) trong doanh nghiệp cũng đang thay đổi. Họ không chỉ chịu trách nhiệm về các chương trình môi trường hay công bố thông tin ESG, mà ngày càng phải trả lời một câu hỏi khó hơn: làm thế nào để các mục tiêu PTBV thực sự tạo ra hoặc bảo vệ giá trị kinh doanh?
Báo cáo Chief Sustainability Officers’ Outlook 2026 của World Economic Forum (WEF) cung cấp một góc nhìn đáng chú ý về vấn đề này thông qua khảo sát các Chief Sustainability Officer (CSO) – Lãnh đạo Phát triển Bền vững tại những doanh nghiệp lớn trên toàn cầu.
Kết quả cho thấy ESG không giảm vai trò, nhưng cách doanh nghiệp tiếp cận đang thay đổi. Trong bối cảnh áp lực tăng trưởng, biến động địa chính trị và rủi ro khí hậu ngày càng tác động trực tiếp đến hoạt động kinh doanh, các sáng kiến PTBV đang được yêu cầu phải chứng minh rõ hơn giá trị đối với chiến lược, hiệu quả vận hành, quản trị rủi ro và năng lực chống chịu của doanh nghiệp.
CSO (Lãnh đạo Phát triển Bền vững) là ai và vì sao góc nhìn của họ đáng chú ý?
Chief Sustainability Officer – CSO có thể hiểu là lãnh đạo phụ trách PTBV của doanh nghiệp.
Vai trò của CSO ngày càng rộng hơn so với việc quản lý các chương trình môi trường hay lập báo cáo ESG. Theo WEF, CSO nằm tại giao điểm giữa chiến lược kinh doanh, mục tiêu môi trường và chính sách, đồng thời có thể tham gia vào các lĩnh vực như tài chính và báo cáo, mua sắm, quan hệ nhà đầu tư, công nghệ và nhân quyền. Vì vậy, góc nhìn của CSO đặc biệt đáng chú ý bởi đây là nhóm lãnh đạo trực tiếp đối diện với bài toán kết nối mục tiêu PTBV với các quyết định kinh doanh thực tế.
Chief Sustainability Officers’ Outlook 2026 là báo cáo đầu tiên của WEF tổng hợp góc nhìn này. Báo cáo được xây dựng trên khảo sát 103 CSO thuộc cộng đồng 189 lãnh đạo PTBV của các doanh nghiệp lớn trên năm châu lục.
Các CSO nhìn thấy sự thay đổi trong cách doanh nghiệp tiếp cận ESG
Một trong những phát hiện đáng chú ý của báo cáo là khoảng cách giữa nhận thức về ESG và khả năng biến ESG thành giá trị kinh doanh.
Theo khảo sát, nghĩa vụ tuân thủ vẫn là lăng kính phổ biến nhất mà lãnh đạo C-suite sử dụng để nhìn nhận PTBV: 65% CSO được khảo sát lựa chọn yếu tố này, trong khi 41% cho rằng PTBV được nhìn nhận như một nguồn tạo ra tăng trưởng hoặc giá trị kinh doanh.
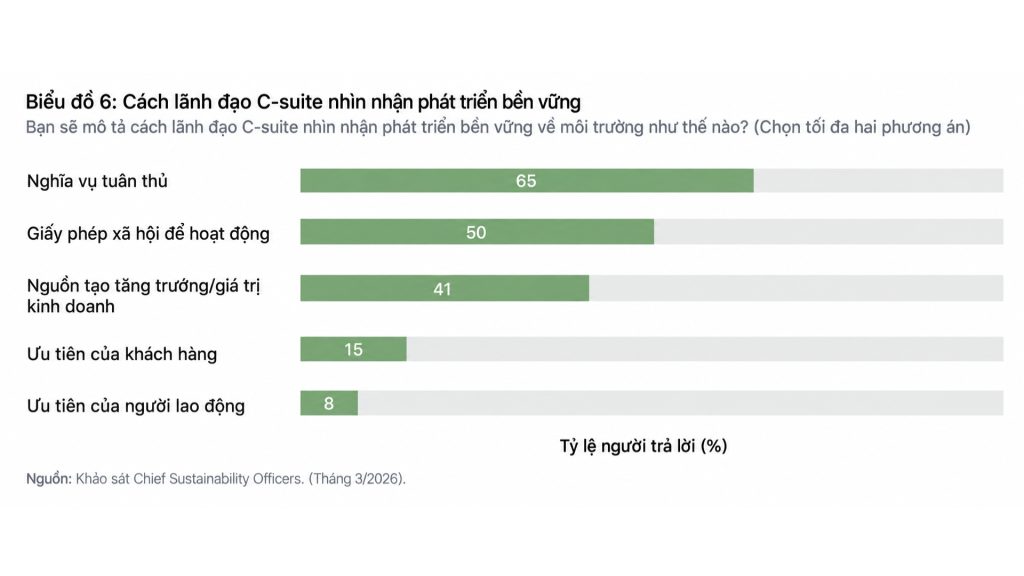
Khoảng cách này đặc biệt đáng chú ý trong bối cảnh doanh nghiệp đang chịu áp lực lớn hơn về hiệu quả ngắn hạn. Hai phần ba số CSO được khảo sát dự báo quá trình ra quyết định của doanh nghiệp trong 12 tháng tới sẽ nghiêng nhiều hơn về các ưu tiên hiệu quả kinh doanh ngắn hạn.
Tuy nhiên, điều đó không đồng nghĩa với việc ESG trở nên kém quan trọng. Ngược lại, áp lực này buộc các sáng kiến ESG phải chứng minh rõ hơn rằng chúng có thể đóng góp vào:
- hiệu quả hoạt động và kiểm soát chi phí;
- quản trị rủi ro;
- khả năng chống chịu của chuỗi cung ứng;
- chất lượng quyết định đầu tư;
- tiếp cận nguồn vốn;
- năng lực cạnh tranh dài hạn.
Nói cách khác, business case (bài toán về giá trị kinh doanh) đang trở thành điều kiện quan trọng để ESG tiếp tục được ưu tiên trong doanh nghiệp.
Giá trị kinh doanh sẽ là động lực quan trọng của chuyển đổi ESG
Kết quả khảo sát của WEF cho thấy trong ba năm tới, 64% CSO cho rằng khả năng chứng minh rõ giá trị kinh doanh của các giải pháp PTBV sẽ là động lực lớn nhất thúc đẩy quá trình chuyển đổi. Tiếp theo là sự giảm chi phí và tăng khả năng tiếp cận các công nghệ bền vững với 56%. Những kết quả này cho thấy trọng tâm của PTBV đang dịch chuyển từ việc xác định mục tiêu sang khả năng chứng minh tại sao một sáng kiến ESG xứng đáng được doanh nghiệp ưu tiên và phân bổ nguồn lực.
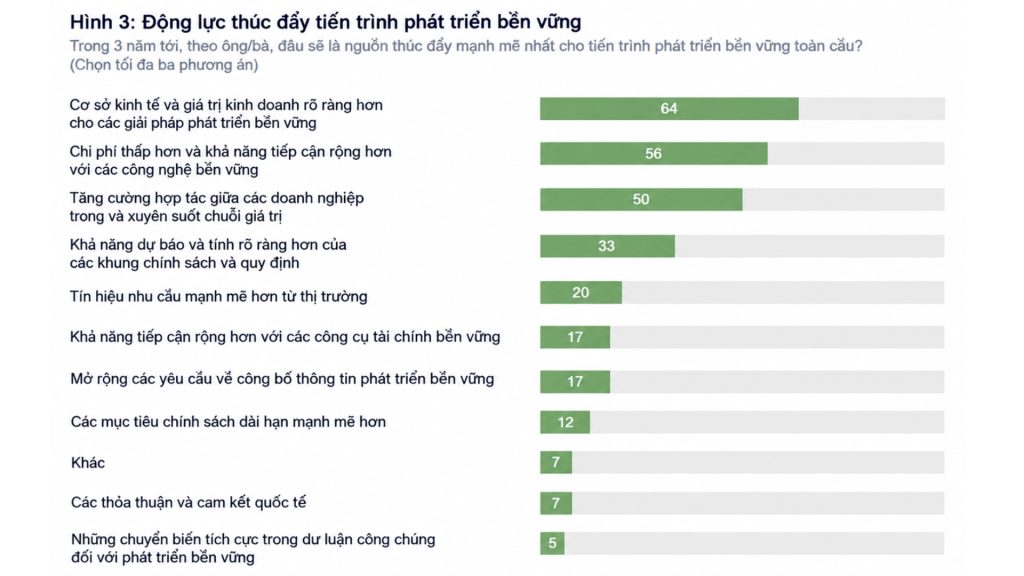
Doanh nghiệp vì vậy không chỉ cần xác định mục tiêu giảm phát thải, tiết kiệm năng lượng hay quản lý chuỗi cung ứng, mà còn phải làm rõ:
- Sáng kiến này giải quyết vấn đề kinh doanh nào?
- Giá trị mà doanh nghiệp có thể tạo ra hoặc bảo vệ là gì?
- Chi phí đầu tư và lợi ích kỳ vọng được lượng hóa như thế nào?
- Sáng kiến này ảnh hưởng như thế nào đến rủi ro, dòng tiền, tài sản hoặc năng lực cạnh tranh?
Đây chính là bước chuyển từ ESG như một chương trình riêng biệt sang ESG như một phần của hệ thống quản trị và ra quyết định.
Thích ứng để tăng cường năng lực chống chịu
Báo cáo cho thấy thích ứng trước các rủi ro khí hậu và thiên nhiên ngày càng được đặt trong phạm vi của kinh doanh liên tục, quản trị rủi ro và phân bổ vốn, thay vì chỉ được nhìn nhận như một vấn đề môi trường. Có tới 85% CSO cho rằng thích ứng sẽ trở thành một trọng tâm lớn hơn của chương trình PTBV toàn cầu trong ba năm tới.
Các lĩnh vực được đánh giá dễ bị ảnh hưởng nhất bởi rủi ro khí hậu và thiên nhiên bao gồm phân phối và logistics (54%), hoạt động sản xuất – kinh doanh (53%), chi phí và khả năng tiếp cận bảo hiểm (42%).
Vấn đề vì vậy không còn dừng lại ở việc doanh nghiệp có nhận diện được các rủi ro khí hậu hay không. Thách thức lớn hơn là chứng minh giá trị của các khoản đầu tư tăng cường năng lực chống chịu và đưa các khoản đầu tư này vào quá trình ra quyết định.
Đây cũng là một khoảng trống đáng kể. 62% CSO cho rằng sự không chắc chắn trong đánh giá chi phí – lợi ích (cost – benefit) là rào cản lớn nhất đối với đầu tư thích ứng, trong khi 42% đề cập rào cản đến việc thiếu sự ủng hộ từ lãnh đạo.
Một phần của thách thức nằm ở đặc thù tính kinh tế của đầu tư thích ứng: giá trị thường được tạo ra thông qua những tổn thất có thể tránh được, thay vì doanh thu tăng thêm. Vì vậy, lợi ích có thể khó lượng hóa, phụ thuộc vào các kịch bản khí hậu trong tương lai và thường chỉ trở nên rõ ràng trong một khoảng thời gian dài hơn.
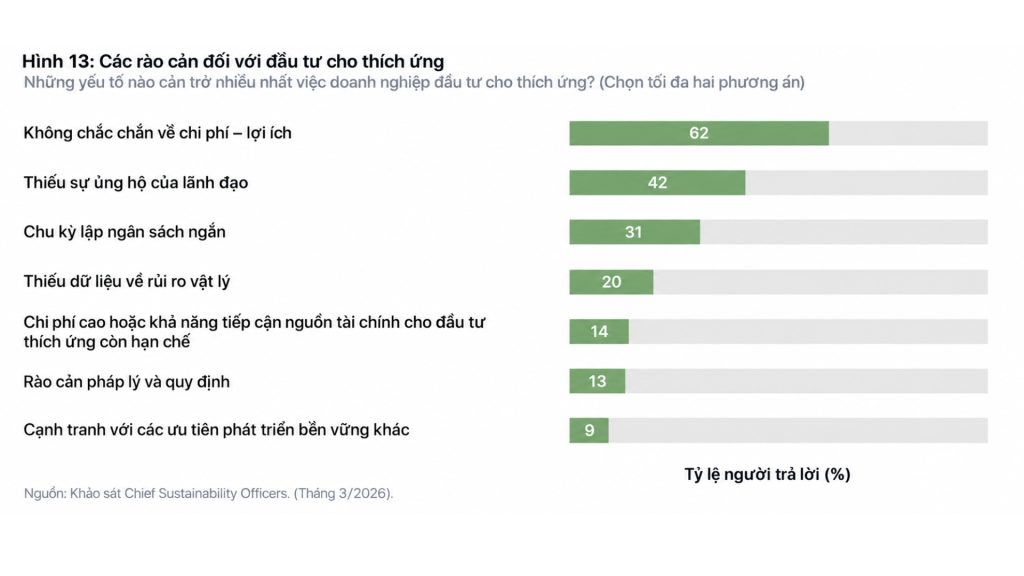
Điều này đặt ra yêu cầu doanh nghiệp phải tiến thêm một bước: không chỉ xác định rủi ro mà còn cần lượng hóa tác động tài chính, đánh giá các phương án thích ứng và xây dựng các bài toán chứng minh giá trị kinh doanh cho đầu tư tăng cường năng lực chống chịu.
Từ góc nhìn CSO đến hành động của doanh nghiệp
Thông điệp đáng chú ý từ báo cáo của WEF không nằm ở việc doanh nghiệp cần triển khai thêm bao nhiêu sáng kiến ESG, mà ở cách ESG được đưa vào hệ thống quản trị và các quyết định kinh doanh.
Trước hết, doanh nghiệp cần kết nối chiến lược ESG với chiến lược kinh doanh. Các vấn đề trọng yếu về môi trường, xã hội và quản trị cần được xem xét trong mối quan hệ với tăng trưởng, chi phí, dòng tiền, tài sản, chuỗi cung ứng và khả năng cạnh tranh.
Tiếp theo, mỗi chương trình ESG cần chứng minh được giá trị kinh doanh rõ ràng, từ hiệu quả chi phí, giảm thiểu rủi ro đến tăng khả năng chống chịu và năng lực cạnh tranh. Mục tiêu không chỉ là xác định KPI mà còn phải giải thích được sáng kiến đó tạo ra hoặc bảo vệ giá trị kinh doanh như thế nào và vì sao doanh nghiệp nên phân bổ nguồn lực cho nó.
Song song với đó, ESG cần được tích hợp vào hệ thống quản trị. Vai trò của HĐQT, Ban Điều hành, các Ủy ban và các bộ phận chức năng cần được xác định rõ; các yếu tố ESG cần từng bước đi vào quy trình lập chiến lược, quản trị rủi ro, đầu tư, ngân sách và đánh giá hiệu quả.
Cuối cùng, đối với rủi ro khí hậu và thiên nhiên, doanh nghiệp cần chuyển từ nhận diện rủi ro sang quản trị năng lực chống chịu: xác định mức độ phơi nhiễm, lượng hóa tác động tài chính, xây dựng kịch bản và ưu tiên các khoản đầu tư thích ứng phù hợp.
Hàm ý đối với doanh nghiệp Việt Nam
Đối với doanh nghiệp Việt Nam, những góc nhìn từ các lãnh đạo Phát triển Bền vững – CSO trong báo cáo WEF đặc biệt đáng lưu ý khi các yêu cầu về ESG, giảm phát thải, quản trị rủi ro và công bố thông tin ngày càng được kết nối với tiếp cận thị trường, chuỗi cung ứng, nguồn vốn và kỳ vọng của nhà đầu tư.
Trong bối cảnh đó, chỉ xây dựng báo cáo PTBV hoặc danh mục sáng kiến ESG sẽ chưa đủ. Doanh nghiệp cần từng bước hình thành một hệ thống quản trị ESG có khả năng vận hành, trong đó chiến lược, mục tiêu, dữ liệu, rủi ro, đầu tư và trách nhiệm quản trị được kết nối với nhau.
Doanh nghiệp có thể bắt đầu bằng ba câu hỏi:
- ESG đang ảnh hưởng đến những quyết định kinh doanh nào của doanh nghiệp?
- Những vấn đề ESG nào thực sự có tác động trọng yếu đến giá trị và năng lực chống chịu?
- Doanh nghiệp đã có đủ cơ chế quản trị, dữ liệu và năng lực để chuyển mục tiêu ESG thành hành động hay chưa?
ESG cần trở thành một năng lực cốt lõi của doanh nghiệp
Nếu giai đoạn trước của PTBV tập trung nhiều vào cam kết, mục tiêu và công bố thông tin, thì giai đoạn tiếp theo sẽ được quyết định nhiều hơn bởi khả năng doanh nghiệp chuyển những cam kết đó thành quyết định và hành động cụ thể. Từ góc nhìn của các lãnh đạo phát triển bền vững được WEF khảo sát, PTBV đang ngày càng trở thành một năng lực cốt lõi của doanh nghiệp, được tích hợp vào cách doanh nghiệp đầu tư, vận hành, phân bổ vốn, xây dựng năng lực cạnh tranh và tăng cường khả năng chống chịu.
Doanh nghiệp vì vậy không nhất thiết cần làm thêm ESG, mà cần đưa ESG sâu hơn vào cách doanh nghiệp ra quyết định và tạo giá trị. Đó có thể là dấu hiệu rõ nhất cho thấy ESG đang chuyển từ một chương trình cần triển khai sang một năng lực quản trị cần được tích hợp trong doanh nghiệp.
Với vai trò của một đơn vị tư vấn, CGS Việt Nam tập trung hỗ trợ doanh nghiệp chuyển các yêu cầu và mục tiêu phát triển bền vững thành một hệ thống có thể triển khai trong thực tế – từ chiến lược ESG, đánh giá trọng yếu, mục tiêu và KPI, đến quản trị dữ liệu, công bố thông tin và tích hợp ESG vào hệ thống quản trị doanh nghiệp.
Mời Quý Doanh nghiệp đọc báo cáo đầy đủ tại: Đây
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/