Một doanh nghiệp có thể đạt lợi nhuận cao trong năm nay, nhưng liệu có thể tiếp tục tăng trưởng trong 5–10 năm tới? Doanh nghiệp đang sử dụng nguồn lực như thế nào, đối mặt với những rủi ro gì và tạo ra giá trị lâu dài ra sao?
Đó là những câu hỏi mà Báo cáo Tích hợp (Integrated Report) hướng tới giải đáp.
Khác với việc đơn thuần tổng hợp báo cáo tài chính và thông tin ESG, báo cáo tích hợp cho thấy chiến lược, hoạt động kinh doanh, quản trị, kết quả và triển vọng của doanh nghiệp liên kết với nhau như thế nào để tạo ra, duy trì hoặc làm suy giảm giá trị theo thời gian.
Theo Khung Báo cáo Tích hợp quốc tế (International Integrated Reporting Framework 2021), có 7 nguyên tắc hướng dẫn doanh nghiệp lựa chọn và trình bày thông tin một cách hiệu quả.
Nguyên tắc 1: Tập trung vào chiến lược và định hướng tương lai
Báo cáo không chỉ cho biết doanh nghiệp đã làm được gì, mà còn cần giải thích doanh nghiệp dự định phát triển như thế nào trong tương lai. Chẳng hạn, khi đặt mục tiêu tăng trưởng, doanh nghiệp cần làm rõ chiến lược, các nguồn lực cần thiết, những rủi ro và cơ hội, cũng như kết quả kỳ vọng trong ngắn, trung và dài hạn.
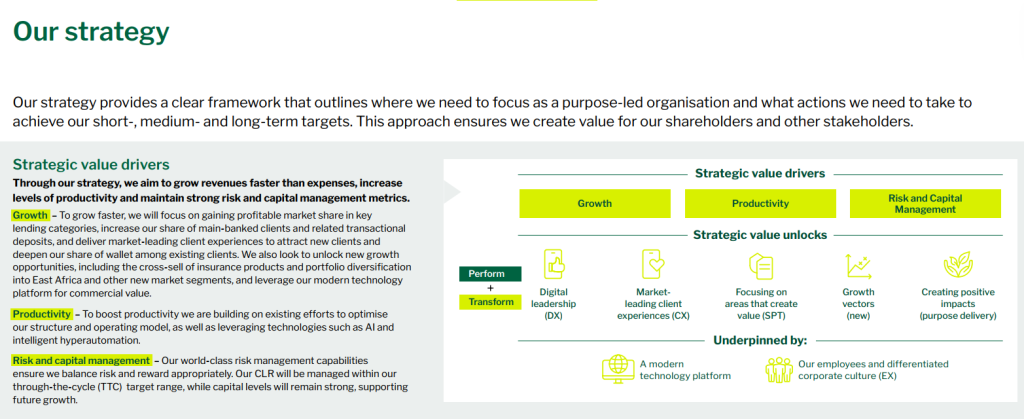
Ví dụ từ Nedbank: Trong Báo cáo tích hợp 2024, ngân hàng Nedbank (Nam Phi) trình bày ba động lực chiến lược gồm tăng trưởng, năng suất và quản lý rủi ro, vốn. Báo cáo đồng thời xác định những ưu tiên như chuyển đổi số, cải thiện trải nghiệm khách hàng và tạo tác động tích cực cho xã hội. Qua đó, người đọc có thể hiểu những định hướng Nedbank lựa chọn để tạo ra giá trị trong dài hạn.
Nguyên tắc 2: Tính kết nối thông tin
Thông tin tài chính, ESG, chiến lược, quản trị và rủi ro không nên được trình bày thành những mảng riêng biệt, thiếu liên hệ. Báo cáo cần giúp người đọc hiểu doanh nghiệp sử dụng nguồn lực gì, triển khai hoạt động nào và tạo ra những kết quả, tác động ra sao.
Ví dụ từ Eskom: Tập đoàn điện lực Eskom (Nam Phi) sử dụng mô hình sáu nguồn vốn để thể hiện nguồn lực đầu vào, bao gồm tài chính, cơ sở hạ tầng, tài nguyên thiên nhiên và các nguồn vốn khác. Báo cáo liên kết những nguồn lực này với kết quả hoạt động và các vấn đề trọng yếu như hiệu quả tài chính, ổn định vận hành hay cải thiện kết quả thực hiện và tuân thủ về môi trường.
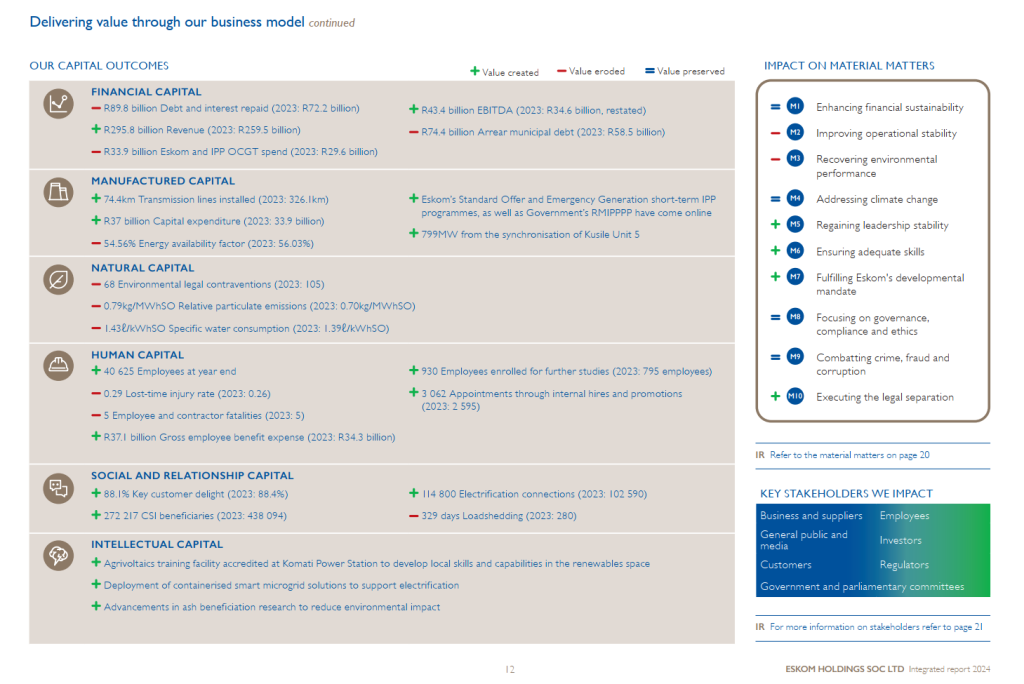
Cách trình bày này giúp người đọc nhìn thấy mối quan hệ giữa hoạt động kinh doanh, việc sử dụng nguồn vốn và khả năng tạo giá trị của doanh nghiệp. Đồng thời, báo cáo tích hợp cần phản ánh những sự đánh đổi. Ví dụ, đầu tư đào tạo có thể làm tăng chi phí trong ngắn hạn nhưng cải thiện năng lực nhân sự và khả năng tạo giá trị trong tương lai.
Nguyên tắc 3: Mối quan hệ với các bên liên quan
Hoạt động của doanh nghiệp có mối liên hệ chặt chẽ với người lao động, khách hàng, cổ đông, nhà cung cấp, cộng đồng và các bên liên quan khác. Vì vậy, báo cáo cần giải thích các bên liên quan chủ chốt quan tâm điều gì, doanh nghiệp lắng nghe, xem xét và phản hồi những nhu cầu chính đáng của họ như thế nào.
Ví dụ từ Nedbank: Báo cáo tích hợp 2024 trình bày riêng năm nhóm bên liên quan: nhân viên, khách hàng, cổ đông, cơ quan quản lý và xã hội.
Đối với nhân viên, Nedbank công bố những mối quan tâm như môi trường làm việc, đãi ngộ và cơ hội phát triển. Ngân hàng đồng thời đưa ra kết quả khảo sát, các hoạt động hỗ trợ và đánh giá chất lượng mối quan hệ với người lao động.
Điểm đáng chú ý là Nedbank không chỉ liệt kê các hoạt động gắn kết mà còn cho thấy cách ngân hàng theo dõi và đánh giá quan hệ với các bên liên quan.
Đọc thêm: Gắn kết các bên liên quan: Yếu tố quan trọng trong đánh giá trọng yếu ESG
Nguyên tắc 4: Tính trọng yếu
Không phải mọi thông tin về doanh nghiệp đều cần xuất hiện trong báo cáo tích hợp. Doanh nghiệp cần tập trung vào những vấn đề ảnh hưởng đáng kể đến khả năng tạo ra, duy trì hoặc làm suy giảm giá trị trong ngắn, trung và dài hạn.
Ví dụ, đối với một doanh nghiệp sản xuất, biến động giá nguyên liệu, an toàn lao động, khả năng đáp ứng yêu cầu môi trường hoặc thay đổi nhu cầu thị trường có thể là những vấn đề trọng yếu.
Báo cáo cần giải thích doanh nghiệp đã xác định, đánh giá và ưu tiên các vấn đề này như thế nào, thay vì đưa vào tất cả những nội dung đang có dữ liệu.
Nguyên tắc 5: Tính súc tích
Một báo cáo tốt không nhất thiết phải dài hoặc chứa thật nhiều dữ liệu.
Thay vì mô tả mọi hoạt động, doanh nghiệp nên tập trung vào thông tin trọng yếu, sử dụng ngôn ngữ rõ ràng, biểu đồ và các chỉ số phù hợp. Những nội dung chuyên sâu có thể được dẫn chiếu đến báo cáo tài chính, báo cáo phát triển bền vững hoặc các tài liệu khác.
Tuy nhiên, ngắn gọn không có nghĩa là lược bỏ thông tin quan trọng. Báo cáo vẫn cần cung cấp đủ bối cảnh để người đọc hiểu chiến lược, kết quả và triển vọng của doanh nghiệp mà không phải tự ghép nối quá nhiều tài liệu.
Nguyên tắc 6: Tính đầy đủ và đáng tin cậy
Báo cáo tích hợp không phải tài liệu chỉ để giới thiệu thành tích.
Doanh nghiệp cần công bố đầy đủ các vấn đề trọng yếu, bao gồm cả kết quả tích cực, tiêu cực, hạn chế và những thách thức đang đối mặt. Thông tin cần được trình bày cân bằng, không có sai sót trọng yếu và có cơ sở để kiểm chứng.
Ví dụ từ Eskom: Báo cáo tích hợp 2024 công bố tỷ lệ khả dụng của các nhà máy điện giảm từ 56,03% năm 2023 xuống 54,56% năm 2024, thấp hơn mục tiêu 65%.
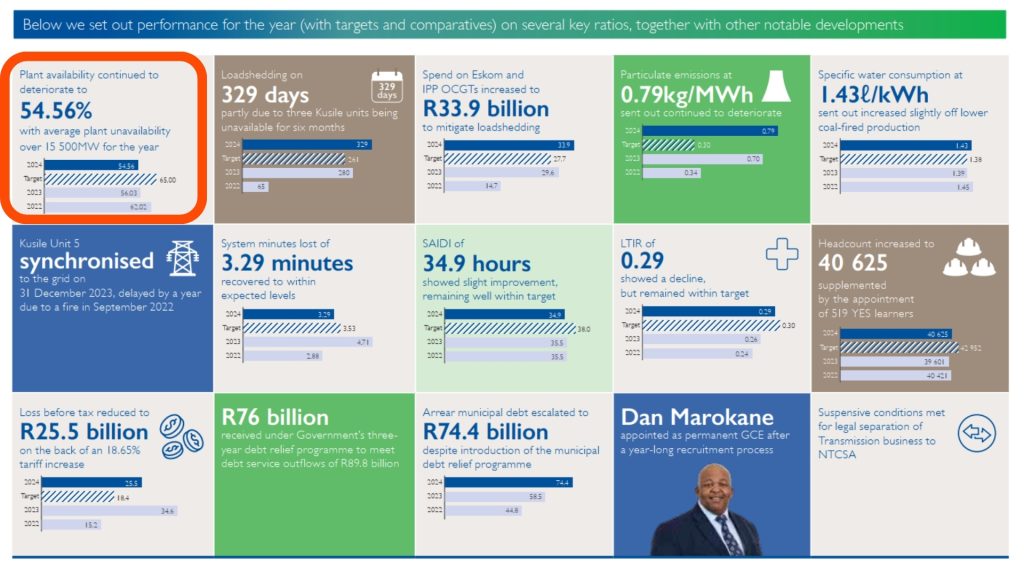
Việc công bố cả những kết quả chưa đạt giúp nhà đầu tư có cái nhìn thực tế và cân bằng hơn về tình hình hoạt động. Bên cạnh đó, trách nhiệm của cơ quan quản trị, hệ thống kiểm soát và các hoạt động bảo đảm thông tin cũng góp phần nâng cao độ tin cậy của báo cáo.
Nguyên tắc 7: Tính nhất quán và khả năng so sánh
Thông tin cần được trình bày nhất quán qua các kỳ, giúp người đọc đánh giá doanh nghiệp đang cải thiện hay suy giảm. Chẳng hạn, khi công bố lượng phát thải khí nhà kính, doanh nghiệp nên duy trì phương pháp tính và phạm vi dữ liệu nhất quán, đồng thời giải thích nếu có thay đổi đáng kể.
Ví dụ từ Eskom: Báo cáo tích hợp 2024 đối chiếu nhiều chỉ tiêu vận hành và môi trường với kết quả năm 2022, 2023 và mục tiêu năm 2024, giúp người đọc theo dõi xu hướng thay vì chỉ nhìn vào một con số riêng lẻ.
Nhờ đó, người đọc không chỉ nhìn thấy kết quả của một năm mà còn có thể đánh giá xu hướng và mức độ hoàn thành mục tiêu. Khi phù hợp, thông tin cũng cần được trình bày theo cách cho phép so sánh với các doanh nghiệp khác.
Doanh nghiệp nên bắt đầu từ đâu để áp dụng 7 nguyên tắc hướng dẫn hiệu quả?
Để vận dụng hiệu quả 7 nguyên tắc hướng dẫn, doanh nghiệp có thể bắt đầu bằng ba bước:
- Xác định câu chuyện tạo giá trị: Làm rõ doanh nghiệp tạo giá trị bằng mô hình kinh doanh nào, dựa trên những nguồn lực và mối quan hệ nào.
- Kết nối các thông tin trọng yếu: Liên kết bối cảnh kinh doanh, chiến lược, rủi ro, cơ hội, phân bổ nguồn lực, chỉ số và kết quả thực hiện.
- Bảo đảm chất lượng thông tin: Ưu tiên những vấn đề quan trọng, công bố cân bằng cả kết quả tích cực và tiêu cực, sử dụng dữ liệu nhất quán và có thể kiểm chứng.
Một báo cáo tích hợp hiệu quả không phải là sự cộng gộp của báo cáo tài chính và báo cáo phát triển bền vững. Điều quan trọng là giúp người đọc nhìn thấy bức tranh tổng thể về cách doanh nghiệp vận hành, sử dụng nguồn lực, quản lý các yếu tố ảnh hưởng đến giá trị và chuẩn bị cho tương lai.
Khi áp dụng hiệu quả 7 nguyên tắc hướng dẫn, doanh nghiệp không chỉ nâng cao chất lượng công bố thông tin mà còn thúc đẩy tư duy tích hợp, qua đó kết nối tốt hơn giữa chiến lược, quản trị rủi ro, phân bổ nguồn lực và kết quả hoạt động.
Nguồn tham khảo:
- IFRS Foundation, International Integrated Reporting Framework (2021).
- Eskom Holdings SOC Ltd, Integrated Report 2024.
- Nedbank Group, Integrated Report 2024.
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/