Trong bối cảnh yêu cầu về minh bạch thông tin, quản lý rủi ro và phát triển bền vững ngày càng gia tăng, Hội đồng Quản trị (HĐQT) cần có những cơ chế hỗ trợ để thực hiện hiệu quả vai trò định hướng và giám sát doanh nghiệp.
Các ủy ban thuộc Hội đồng Quản trị được thành lập nhằm tăng cường năng lực chuyên môn, nâng cao tính độc lập trong giám sát và hỗ trợ HĐQT đưa ra quyết định trên cơ sở thông tin đầy đủ, khách quan.
Việc thành lập và vận hành hiệu quả các ủy ban cũng là nội dung quan trọng trong Bộ nguyên tắc Quản trị Công ty G20/OECD 2023, cũng như Bộ nguyên tắc Quản trị Công ty Việt Nam 2026 (VNCG Code 2026).
Các ủy ban thuộc Hội đồng Quản trị là gì?
Các ủy ban thuộc Hội đồng Quản trị (Board Committees) là những bộ phận chuyên trách được thành lập nhằm hỗ trợ HĐQT thực hiện chức năng quản trị và giám sát trong các lĩnh vực cụ thể như kiểm toán, quản lý rủi ro, nhân sự, lương thưởng và phát triển bền vững.
Theo Nguyên tắc V.E.2 của Bộ nguyên tắc G20/OECD 2023, các ủy ban giúp HĐQT tập trung chuyên sâu vào những vấn đề quan trọng, đặc biệt là những lĩnh vực đòi hỏi năng lực chuyên môn hoặc tiềm ẩn xung đột lợi ích.
Việc thành lập các ủy ban hướng đến ba mục tiêu chính:
- Nâng cao chất lượng giám sát: Phân công các lĩnh vực chuyên môn để xem xét, đánh giá và phản biện sâu hơn trước khi trình HĐQT.
- Tăng cường tính độc lập: Phát huy vai trò của các thành viên HĐQT độc lập và không điều hành trong những vấn đề có thể phát sinh xung đột lợi ích.
- Cải thiện hiệu quả ra quyết định: Cung cấp cho HĐQT các phân tích, đánh giá và khuyến nghị có cơ sở.
Về cơ chế hoạt động, các ủy ban thực hiện nhiệm vụ theo Điều lệ, quy chế và phân công của HĐQT. Các kết quả giám sát, kiến nghị và vấn đề trọng yếu được báo cáo để HĐQT xem xét.
Việc thành lập các ủy ban không làm giảm trách nhiệm cuối cùng của HĐQT đối với những quyết định được đưa ra, trừ trường hợp pháp luật có quy định khác.
Các ủy ban thường gặp trong HĐQT
Tùy thuộc vào quy mô, cơ cấu, ngành nghề và mức độ phức tạp của hoạt động kinh doanh, doanh nghiệp có thể tổ chức các ủy ban chuyên trách khác nhau. Bốn loại ủy ban thường được đề cập trong thực hành quản trị gồm:
| Ủy ban | Chức năng trọng tâm |
| Ủy ban Kiểm toán (Audit Committee) | Giám sát báo cáo tài chính, kiểm toán, kiểm soát nội bộ và tuân thủ. |
| Ủy ban Đề cử và thù lao (Nomination and Remuneration Committee) | Giám sát đề cử, quy hoạch kế nhiệm, đánh giá nhân sự lãnh đạo và chính sách thù lao. |
| Ủy ban Quản lý rủi ro (Risk Committee) | Giám sát khung quản lý rủi ro, khẩu vị rủi ro và các rủi ro trọng yếu. |
| Ủy ban Phát triển bền vững/ESG (Sustainability/ESG Committee) | Giám sát chiến lược, mục tiêu, rủi ro và cơ hội liên quan đến phát triển bền vững. |
Ngoài ra, một số doanh nghiệp còn thành lập Ủy ban Chiến lược, Ủy ban Đầu tư hoặc Ủy ban Công nghệ để đáp ứng nhu cầu quản trị đặc thù. Không có một mô hình duy nhất phù hợp với mọi doanh nghiệp. Cơ cấu ủy ban cần đáp ứng các yêu cầu pháp lý áp dụng, đồng thời phù hợp với nhu cầu giám sát thực tế của HĐQT.
Vai trò và trách nhiệm của từng ủy ban thuộc HĐQT
Ủy ban Kiểm toán
Ủy ban Kiểm toán đóng vai trò quan trọng trong việc bảo đảm chất lượng báo cáo tài chính, tính hiệu quả của hệ thống kiểm soát nội bộ và sự độc lập của hoạt động kiểm toán.
Theo Điều 161 Luật Doanh nghiệp 2020, Ủy ban Kiểm toán có các trách nhiệm chủ yếu:
- Giám sát tính trung thực của báo cáo tài chính và các công bố liên quan.
- Rà soát hệ thống kiểm soát nội bộ, quản lý rủi ro và giao dịch với người có liên quan.
- Giám sát kiểm toán nội bộ và đánh giá tính độc lập, khách quan của kiểm toán độc lập.
- Giám sát việc tuân thủ pháp luật và các quy định nội bộ.
Bộ nguyên tắc Quản trị Công ty Việt Nam 2026 (VNCG Code 2026) khuyến nghị Ủy ban Kiểm toán có đa số thành viên HĐQT độc lập, bao gồm Chủ tịch ủy ban, đồng thời tổ chức họp tối thiểu bốn lần mỗi năm. (Theo Nguyên tắc 3.1.1 và 3.1.3.j)
Ủy ban Đề cử và thù lao
Ủy ban Đề cử và thù lao hỗ trợ HĐQT xây dựng cơ chế minh bạch, khách quan trong việc lựa chọn, đánh giá và phát triển đội ngũ lãnh đạo.
Theo Nguyên tắc 3.3.4 của VNCG Code 2026, trách nhiệm chính của ủy ban bao gồm xác định ứng cử viên phù hợp cho HĐQT, điều phối đánh giá hằng năm đối với HĐQT và các ủy ban, hỗ trợ xem xét chính sách thù lao, đồng thời giám sát việc thực hiện các chính sách quản trị liên quan.
Ủy ban này đặc biệt quan trọng trong việc hạn chế xung đột lợi ích khi đánh giá hiệu quả hoặc quyết định các chính sách thù lao dành cho lãnh đạo cấp cao. VNCG Code 2026 cũng khuyến nghị đa số thành viên của ủy ban là thành viên HĐQT độc lập, Chủ tịch HĐQT không nên đồng thời làm Chủ tịch ủy ban và ủy ban cần họp tối thiểu hai lần mỗi năm.
Ủy ban Quản lý rủi ro
Ủy ban Quản lý rủi ro hỗ trợ HĐQT giám sát việc thiết lập và vận hành khung quản lý rủi ro, bảo đảm các rủi ro trọng yếu được nhận diện và quản lý phù hợp.
Theo Nguyên tắc 3.2.3 của VNCG Code 2026, ủy ban có nhiệm vụ rà soát khẩu vị rủi ro, chiến lược quản lý rủi ro; giám sát việc thực hiện chính sách quản lý rủi ro và theo dõi hiệu quả của bộ phận chuyên trách.
Phạm vi giám sát không chỉ bao gồm rủi ro tài chính, vận hành hay tuân thủ mà còn mở rộng đến các rủi ro mới nổi liên quan đến biến đổi khí hậu, môi trường và xã hội. Đối với doanh nghiệp chưa thành lập ủy ban riêng, VNCG Code 2026 khuyến nghị phương án chuyển tiếp là mở rộng trách nhiệm của Ủy ban Kiểm toán, hình thành Ủy ban Kiểm toán và Quản lý rủi ro.
Ủy ban Phát triển bền vững/ESG
Ủy ban Phát triển bền vững/ESG hỗ trợ HĐQT tích hợp các yếu tố môi trường, xã hội và quản trị vào chiến lược và hoạt động của doanh nghiệp.
Theo Bộ nguyên tắc G20/OECD 2023, một số doanh nghiệp thành lập ủy ban Phát triển bền vững nhằm tư vấn cho HĐQT về các rủi ro, cơ hội, mục tiêu và chiến lược liên quan đến môi trường và xã hội, bao gồm biến đổi khí hậu.
Trên cơ sở đó, phạm vi giám sát của Ủy ban ESG có thể bao gồm chiến lược ESG, các mục tiêu và chỉ tiêu ESG, rủi ro và cơ hội trọng yếu, cũng như tiến độ thực hiện các cam kết dài hạn. Tuy nhiên, doanh nghiệp không nhất thiết phải thành lập một ủy ban ESG riêng biệt. Hướng dẫn OECD về Quản trị Công ty trong doanh nghiệp nhà nước 2024 khuyến nghị có thể thành lập ủy ban chuyên trách hoặc phân công rõ trách nhiệm giám sát phát triển bền vững trong HĐQT, tùy điều kiện thực tế.
Phân biệt các ủy ban thuộc HĐQT với Ban kiểm soát
Tại Việt Nam, Ủy ban Kiểm toán và Ban kiểm soát thường dễ bị nhầm lẫn do có một số chức năng giám sát tương đồng. Theo Điều 137 Luật Doanh nghiệp 2020, công ty cổ phần có thể lựa chọn hai mô hình tổ chức quản lý, trừ trường hợp pháp luật về chứng khoán có quy định khác:
- Mô hình có HĐQT và Ban kiểm soát, với ngoại lệ cho phép một số công ty cổ phần không bắt buộc có Ban kiểm soát.
- Mô hình không có Ban kiểm soát, trong đó ít nhất 20% thành viên HĐQT phải là thành viên độc lập và có Ủy ban Kiểm toán trực thuộc HĐQT.
Hai cơ quan có những khác biệt cơ bản:
| Tiêu chí | Ủy ban Kiểm toán | Ban kiểm soát |
| Vị trí tổ chức | Trực thuộc HĐQT. | Không trực thuộc HĐQT. |
| Thành phần | Tối thiểu hai thành viên; chủ tịch là thành viên HĐQT độc lập, các thành viên khác không điều hành. | Thông thường từ ba đến năm Kiểm soát viên do ĐHĐCĐ bầu. |
| Phạm vi giám sát | Báo cáo tài chính, kiểm toán, kiểm soát nội bộ, quản lý rủi ro và tuân thủ. | Giám sát HĐQT và Ban Điều hành trong quản trị, điều hành doanh nghiệp. |
| Trách nhiệm báo cáo | Báo cáo và hỗ trợ HĐQT trong thực hiện chức năng giám sát. | Báo cáo, kiến nghị với ĐHĐCĐ theo quy định. |
Một điểm đáng chú ý là VNCG Code 2026 khuyến nghị thành lập Ủy ban Kiểm toán ngay cả khi doanh nghiệp đã có Ban kiểm soát. Đây là khuyến nghị nâng cao theo thông lệ quản trị tốt, không phải yêu cầu bắt buộc áp dụng cho mọi công ty cổ phần.
Thực tiễn tổ chức các ủy ban tại doanh nghiệp Việt Nam
Case study 1: PVCFC – Chuyên môn hóa hoạt động giám sát và tích hợp ESG vào quản trị
Theo Báo cáo thường niên 2025 của Tổng công ty Phân bón Dầu khí Cà Mau (PVCFC), HĐQT có bốn ủy ban chuyên trách: Ủy ban Kiểm toán, Ủy ban Quản lý rủi ro, Ủy ban Đề cử – Lương thưởng và Ủy ban ESG.
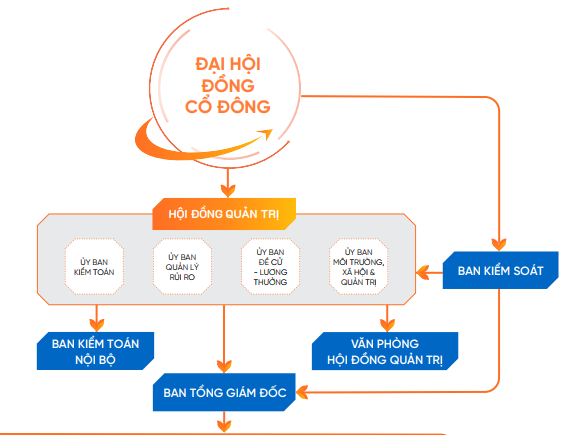
Một điểm đáng chú ý trong năm 2025 là việc PVCFC thành lập Ủy ban Quản lý rủi ro độc lập theo Quyết định số 2137/NQ-PVCFC ngày 03/9/2025, trên cơ sở tách từ Ủy ban Kiểm toán và Quản trị rủi ro. Việc phân tách này tạo điều kiện chuyên môn hóa hoạt động giám sát kiểm toán và quản lý rủi ro.
Bên cạnh đó, Ủy ban ESG được thành lập từ tháng 02/2024 tiếp tục phát huy vai trò giám sát phát triển bền vững. Trong năm 2025, ủy ban tổ chức bốn cuộc họp, tập trung vào việc rà soát báo cáo phát triển bền vững, giám sát kiểm kê phát thải khí nhà kính, xem xét chính sách ESG và thúc đẩy công bố thông tin minh bạch.
Bài học quản trị: Trường hợp PVCFC cho thấy quá trình hoàn thiện cơ cấu ủy ban có thể được thực hiện theo lộ trình, đồng thời gắn hoạt động giám sát chuyên môn với quản lý rủi ro và chiến lược phát triển bền vững của doanh nghiệp.
Case study 2: PV Drilling – Tăng cường giám sát chuyên sâu thông qua kiện toàn cơ cấu ủy ban
Theo Báo cáo tình hình Quản trị Công ty năm 2025 của PV Drilling, từ đầu năm đến tháng 11/2025, HĐQT vận hành ba ủy ban chuyên trách gồm: Ủy ban Kiểm toán và Quản trị rủi ro; Ủy ban Chiến lược và Phát triển bền vững ESG; cùng Ủy ban Đề cử và Thù lao lương thưởng.
Ngày 03/11/2025, PV Drilling thành lập Ủy ban Quản trị rủi ro độc lập, tách khỏi Ủy ban Kiểm toán và Quản trị rủi ro, nâng tổng số ủy ban trực thuộc HĐQT lên bốn. Việc kiện toàn nhằm tăng cường tính độc lập và chiều sâu giám sát trong các lĩnh vực tài chính, kiểm toán nội bộ và quản lý rủi ro.
Đáng chú ý, Ủy ban Chiến lược và Phát triển bền vững ESG hỗ trợ HĐQT xây dựng, điều chỉnh và giám sát chiến lược phát triển, kế hoạch kinh doanh, đầu tư trung và dài hạn. Trong năm 2025, ủy ban cũng tham gia xem xét Khung chính sách phát triển bền vững và các mục tiêu ESG đến năm 2030.
Bài học quản trị: Trường hợp PV Drilling cho thấy việc kiện toàn các ủy ban không chỉ hướng đến nâng cao tính độc lập và hiệu quả giám sát, mà còn giúp HĐQT phân bổ nguồn lực phù hợp với yêu cầu quản trị ngày càng chuyên sâu.
Làm thế nào để nâng cao hiệu quả các ủy ban thuộc HĐQT?
Việc thành lập các ủy ban không đồng nghĩa với việc chất lượng quản trị sẽ tự động được cải thiện. Theo các khuyến nghị của OECD và VNCG Code 2026, doanh nghiệp cần chú trọng năm yếu tố:
- Thứ nhất, bảo đảm thành phần và tính độc lập. Thành viên cần có năng lực chuyên môn phù hợp; các thành viên độc lập và không điều hành cần được phát huy vai trò, đặc biệt trong những vấn đề có nguy cơ xung đột lợi ích.
- Thứ hai, xây dựng quy chế hoạt động rõ ràng. Quy chế cần xác định chức năng, thẩm quyền, trách nhiệm, cơ chế phối hợp và chế độ báo cáo của từng ủy ban, tránh chồng chéo hoặc bỏ sót nhiệm vụ.
- Thứ ba, thiết lập chương trình công tác hằng năm. Hoạt động của các ủy ban cần gắn với lịch họp HĐQT, chu kỳ báo cáo tài chính, đánh giá rủi ro, quy hoạch nhân sự và những quyết định chiến lược.
- Thứ tư, bảo đảm nguồn lực và khả năng tiếp cận thông tin. Các ủy ban cần được cung cấp thông tin đầy đủ, kịp thời và có điều kiện sử dụng chuyên gia hoặc tư vấn độc lập khi cần thiết.
- Thứ năm, đánh giá hiệu quả hoạt động định kỳ. Việc đánh giá không nên chỉ dựa vào số cuộc họp mà còn cần xem xét chất lượng khuyến nghị, khả năng phát hiện vấn đề trọng yếu và kết quả theo dõi thực hiện các kiến nghị.
Đối với các doanh nghiệp có quy mô lớn hoặc cơ cấu tập đoàn phức tạp, việc phối hợp giữa các ủy ban cũng cần được chú trọng nhằm bảo đảm những vấn đề liên ngành như quản lý rủi ro ESG, công bố thông tin và kiểm soát nội bộ được giám sát đầy đủ.
Thông lệ quản trị tốt từ OECD và Việt Nam
Ba bộ nguyên tắc quản trị quan trọng cung cấp cơ sở tham chiếu để doanh nghiệp xây dựng và hoàn thiện các ủy ban thuộc HĐQT:
- Bộ nguyên tắc G20/OECD 2023: Nguyên tắc V.E.2 khuyến nghị thành lập các ủy ban chuyên trách phù hợp với quy mô, cơ cấu và mức độ rủi ro của doanh nghiệp; xác định rõ nhiệm vụ, thành phần và cơ chế hoạt động, đồng thời duy trì trách nhiệm cuối cùng của HĐQT.
- Hướng dẫn OECD về Quản trị Công ty trong doanh nghiệp nhà nước 2024: Nguyên tắc VI.H đặc biệt nhấn mạnh vai trò của Ủy ban Kiểm toán, tính độc lập, năng lực chuyên môn và cơ chế giám sát của các ủy ban tại doanh nghiệp nhà nước.
- Bộ nguyên tắc Quản trị Công ty Việt Nam 2026 (VNCG Code 2026): Nguyên tắc 3 đưa ra các khuyến nghị cụ thể về Ủy ban Kiểm toán, Ủy ban Quản lý rủi ro và Ủy ban Đề cử và thù lao, bao gồm thành phần, quy chế hoạt động và trách nhiệm giám sát.
Ngoài ra, doanh nghiệp cần phân biệt giữa yêu cầu pháp luật bắt buộc và khuyến nghị thông lệ quản trị tốt. Các bộ nguyên tắc của OECD và VNCG Code 2026 là cơ sở tham chiếu để nâng cao chất lượng quản trị, không thay thế các quy định tại Luật Doanh nghiệp, Luật chứng khoán và pháp luật chuyên ngành có liên quan.
Kết luận
Các ủy ban thuộc Hội đồng Quản trị đóng vai trò quan trọng trong việc nâng cao năng lực giám sát, chất lượng ra quyết định và trách nhiệm giải trình của HĐQT. Thực tiễn tại PVCFC và PV Drilling cho thấy việc kiện toàn cơ cấu các ủy ban có thể giúp doanh nghiệp chuyên môn hóa hoạt động giám sát, tăng cường quản lý rủi ro và tích hợp phát triển bền vững vào cơ chế quản trị.
Tuy nhiên, hiệu quả quản trị không nằm ở số lượng ủy ban được thành lập mà ở sự phù hợp của cơ cấu, tính độc lập và năng lực của thành viên, cơ chế hoạt động rõ ràng và chất lượng giám sát thực tế.
Đối với doanh nghiệp Việt Nam, việc tham chiếu thông lệ tốt từ OECD và VNCG Code 2026 là cơ sở để rà soát, hoàn thiện cơ cấu các ủy ban, qua đó nâng cao hiệu quả hoạt động của HĐQT và hướng đến tạo dựng giá trị bền vững trong dài hạn.
CGS Việt Nam đồng hành cùng doanh nghiệp nâng cao hiệu quả quản trị
Việc xây dựng và vận hành hiệu quả các ủy ban thuộc Hội đồng Quản trị không chỉ đòi hỏi cơ cấu tổ chức phù hợp mà còn cần có quy chế hoạt động rõ ràng, đội ngũ thành viên đủ năng lực và cơ chế giám sát hiệu quả.
CGS Việt Nam có thể đồng hành cùng doanh nghiệp trong quá trình hoàn thiện hệ thống Quản trị Công ty theo các thông lệ tốt của OECD, Bộ nguyên tắc Quản trị Công ty Việt Nam (VNCG Code) và Thẻ điểm Quản trị Công ty ASEAN (ACGS), thông qua các hoạt động:
- Đánh giá thực hành Quản trị Công ty: Rà soát cơ cấu HĐQT, các ủy ban chuyên trách và mức độ đáp ứng thông lệ quản trị tốt.
- Tư vấn hoàn thiện cơ cấu và quy chế hoạt động: Hỗ trợ xác định chức năng, trách nhiệm, cơ chế phối hợp và giám sát của các ủy ban thuộc HĐQT.
- Nâng cao năng lực quản trị: Cung cấp các chương trình nâng cao năng lực dành cho thành viên HĐQT, các ủy ban và đội ngũ quản trị doanh nghiệp.
- Đánh giá hiệu quả hoạt động: Hỗ trợ xây dựng phương pháp đánh giá hiệu quả HĐQT và các ủy ban, đề xuất giải pháp cải thiện phù hợp với đặc thù doanh nghiệp.
Nếu doanh nghiệp quan tâm đến các dịch vụ tư vấn Quản trị Công ty của CGS, vui lòng đề lại thông tin dưới đây. Đội ngũ chuyên gia CGS Việt Nam sẽ liên hệ để trao đổi về nhu cầu, các vấn đề ưu tiên và hướng tiếp cận phù hợp với doanh nghiệp.
Tài liệu tham khảo:
- OECD (2023), Bộ nguyên tắc Quản trị Công ty G20/OECD 2023
- OECD (2024), Hướng dẫn về Quản trị Công ty trong doanh nghiệp nhà nước 2024
- Bộ nguyên tắc Quản trị Công ty Việt Nam 2026
- Văn bản hợp nhất Luật Doanh nghiệp số 67/VBHN-VPQH năm 2025
- PVCFC (2025), Báo cáo thường niên 2025 – Cơ cấu và hoạt động của HĐQT.
- PV Drilling (2025), Báo cáo tình hình quản trị công ty năm 2025.
Về CGS Việt Nam
Công ty Cổ phần Tư vấn Quản trị CGS Việt Nam cung cấp các giải pháp tư vấn chuyên sâu về Quản trị Công ty, Phát triển Bền vững (ESG), Quản lý Rủi ro & Kiểm toán Nội bộ. Với đội ngũ chuyên gia giàu kinh nghiệm và am hiểu thông lệ quốc tế, CGS Việt Nam đồng hành cùng doanh nghiệp xây dựng hệ thống quản trị hiệu quả, nâng cao năng lực quản lý, đáp ứng yêu cầu của nhà đầu tư và hướng tới phát triển bền vững.
—————
Liên hệ với CGS Việt Nam:
Hotline: (+84) 363 581 520 | Email: [email protected] | Website: https://cgsvietnam.com/
LinkedIn: https://www.linkedin.com/company/cgs-vietnam | Facebook: https://www.facebook.com/CGSVietnamCompany/